
Health Insurance: हेल्थ इन्शुरन्स घेताना या ४ गोष्टी नक्की तपासा; स्वस्त प्रीमियमच्या जाळ्यात फसू नका!
हेल्थ इन्शुरन्स (Health Insurance) घेताना केवळ प्रीमियम किती आहे, हे पाहून चालत नाही. ऐन वेळी हॉस्पिटलचे मोठे बिल समोर आल्यावर तुमची पॉलिसी खरंच किती उपयोगी पडणार आहे, हे त्यातील नियमांवरून ठरते. स्वस्त प्रीमियमची पॉलिसी घेऊन नंतर क्लेमच्या वेळी स्वतःच्या खिशातून पैसे भरावे लागू नयेत, यासाठी पॉलिसी खरेदी करण्यापूर्वी खालील ४ गोष्टी नक्की तपासा.
१. योग्य ‘Sum Insured’ (विमा रक्कम) निवडा
‘सम इन्शुअर्ड’ म्हणजे तुमच्या पॉलिसीची कमाल कव्हर रक्कम. समजा, तुमची पॉलिसी १० लाखांची असेल, तर एका वर्षात तुम्हाला १० लाखांपर्यंतच्या हॉस्पिटलच्या खर्चाचे कव्हर मिळू शकते.
- किती कव्हर घ्यावे? तुम्ही राहता ते शहर, कुटुंबातील सदस्य, त्यांचे वय आणि वाढती वैद्यकीय महागाई यावर कव्हर ठरवा. मोठ्या शहरात उपचारांचा खर्च जास्त असतो, त्यामुळे आजच्या खर्चाचा नाही, तर पुढील काही वर्षांचा विचार करून योग्य कव्हर निवडणे सुरक्षित ठरते.
२. ‘Room Rent Limit’ (रूम भाड्याची मर्यादा) तपासा
अनेक स्वस्त पॉलिसींमध्ये हॉस्पिटलच्या रूम भाड्यावर मर्यादा (Capping) असते. उदा. तुमच्या पॉलिसीत रूम भाडे मर्यादा रोज ₹५,००० असेल आणि तुम्ही ₹८,००० ची रूम घेतली, तर तुम्हाला फक्त वरचे ₹३,००० द्यावे लागतात असे नाही. पॉलिसीच्या अटींनुसार रूम भाड्याच्या फरकामुळे डॉक्टरची फी आणि इतर बिलांमधील कपातही तुमच्या खिशातून जाऊ शकते.
- काय करावे? नेहमी ‘No Room Rent Capping’ किंवा रूम भाड्यावर कोणतीही मर्यादा नसलेली पॉलिसी निवडणे सर्वात फायदेशीर ठरते.
हेही वाचा | Health Insurance: ‘बेस्ट’ प्लान शोधताना तुम्हीही ही चूक करताय? आधी हे नक्की वाचा
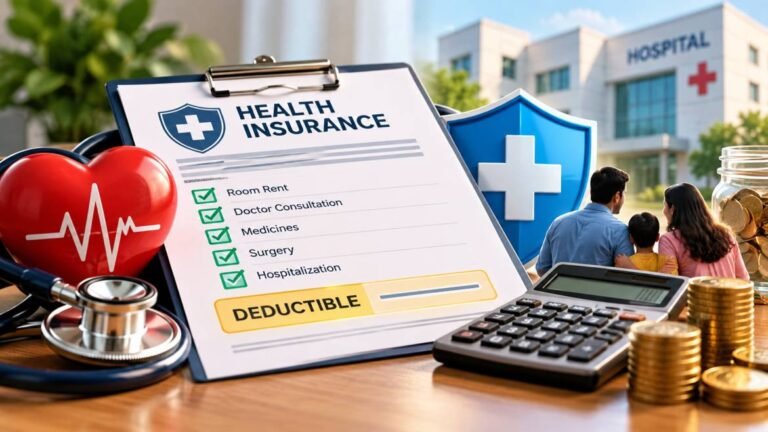
३. Co-payment आणि Deductible चे नियम समजून घ्या
- Co-payment (को-पेमेंट): याचा अर्थ क्लेमच्या रकमेतील काही टक्के वाटा तुम्हाला स्वतः भरावा लागतो. उदा. पॉलिसीत २०% को-पेमेंट असेल आणि तुमचे बिल १ लाख रुपये आले, तर तुम्हाला २०,००० रुपये स्वतः भरावे लागतील.
- Deductible (डिडक्टिबल): यामध्ये उपचाराचा सुरुवातीचा एक ठराविक खर्च आधी तुम्हाला करावा लागतो आणि त्यानंतरच इन्शुरन्सचे कव्हर सुरू होते.
- काय करावे? हेल्थ इन्शुरन्स घेताना को-पेमेंट ०% आहे का, याची खात्री करा जेणेकरून उपचाराच्या वेळी तुम्हाला पैसे भरावे लागणार नाहीत.
४. Sub-limits आणि Exclusions (अटी आणि न मिळणारे कव्हर)
- Sub-limits (सब-लिमिट): तुमची पॉलिसी १० लाखांची असली, तरी काही विशिष्ट आजारांसाठी (उदा. मोतीबिंदू किंवा हर्निया) फक्त ५० हजारांपर्यंतच कव्हर मिळण्याची अट असू शकते. याला सब-लिमिट म्हणतात.
- Exclusions (एक्सक्लूजन्स): पॉलिसीमध्ये कोणते आजार, उपचार किंवा परिस्थिती कव्हर केली जात नाही, याची यादी म्हणजे एक्सक्लूजन्स.
- काय करावे? फक्त १० लाखांचा विमा आहे म्हणून खुश होऊ नका. पॉलिसीमध्ये काय कव्हर आहे आणि काय नाही, हे आधीच समजून घ्या.
केवळ कमी प्रीमियम असलेली पॉलिसी सर्वोत्तम असते, हा गैरसमज आहे. हेल्थ इन्शुरन्सचा खरा फायदा पॉलिसी घेताना नाही, तर आजारपणाच्या कठीण काळात क्लेम करताना होतो. त्यामुळे या चार प्रश्नांची समाधानकारक उत्तरे मिळाल्यावरच तुमच्या कुटुंबासाठी योग्य हेल्थ इन्शुरन्सची निवड करा.
One Comment