Health Insurance Deductible: आरोग्य विम्यात ‘डिडक्टिबल’ म्हणजे काय? संपूर्ण मार्गदर्शक
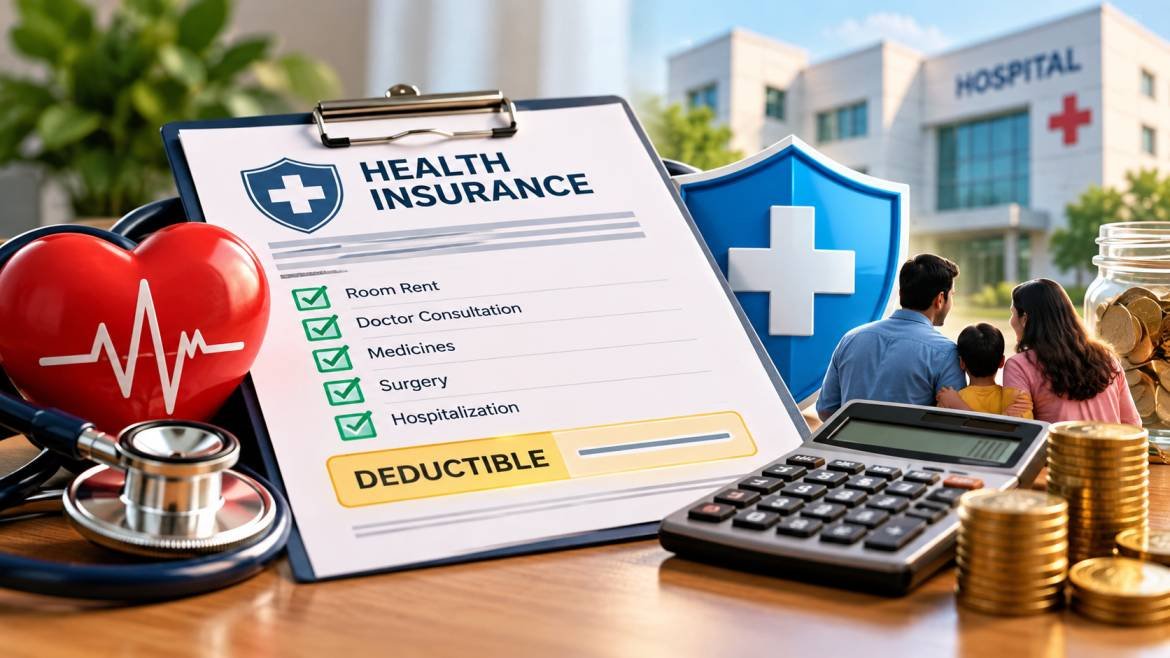
आरोग्य विमा (Health Insurance किंवा Mediclaim) खरेदी करताना किंवा त्याची कागदपत्रे वाचताना आपण अनेकदा ‘डिडक्टिबल’ (Deductible) हा शब्द पाहतो. पण बऱ्याच जणांना याचा नेमका अर्थ माहीत नसतो. डिडक्टिबल म्हणजे विमा कंपनी पैसे देण्यास सुरुवात करण्यापूर्वी, उपचाराच्या खर्चापैकी ग्राहकाने स्वतःच्या खिशातून भरायची निश्चित रक्कम.
सोप्या भाषेत सांगायचे तर, समजा तुमच्या आरोग्य विमा पॉलिसीमध्ये १०,००० रुपयांचे डिडक्टिबल आहे. याचा अर्थ जेव्हा तुम्ही उपचारासाठी हॉस्पिटलमध्ये जाता, तेव्हा बिलातील पहिले १०,००० रुपये तुम्हाला स्वतः द्यावे लागतील. ही मर्यादा संपल्यानंतरच तुमची विमा कंपनी उपचाराचा उरलेला खर्च देण्यास सुरुवात करते. भारतात वाढत्या वैद्यकीय महागाईच्या काळात हा नियम समजून घेणे अत्यंत गरजेचे आहे.
आरोग्य विम्यामध्ये डिडक्टिबल कसे काम करते? (टप्प्याटप्प्याने समजून घ्या)
वर्षभरात तुमचा आरोग्य विमा कसा काम करतो, याची ही सोपी पायरी आहे:
- पायरी १: विम्याचा हप्ता भरणे (Premium): तुम्ही पॉलिसी सुरू ठेवण्यासाठी नियमितपणे विमा हप्ता भरता. लक्षात ठेवा, हा भरलेला हप्ता तुमच्या डिडक्टिबलमध्ये मोजला जात नाही.
- पायरी २: वैद्यकीय खर्च उद्भवणे: जेव्हा तुम्ही आजारपणामुळे किंवा उपचारासाठी हॉस्पिटलमध्ये दाखल होता, तेव्हा उपचाराचा एकूण खर्च समोर येतो.
- पायरी ३: डिडक्टिबल रक्कम भरणे: ठरवलेली डिडक्टिबल मर्यादा (उदा. १०,००० रुपये) पूर्ण होईपर्यंतचा खर्च तुम्हाला खिशातून करावा लागतो.
- पायरी ४: विम्याचा लाभ सुरू होणे: एकदा तुम्ही डिडक्टिबलची मर्यादा ओलांडली की, विमा कंपनी उर्वरित बिलाची रक्कम थेट हॉस्पिटलला अदा करते (किंवा नियमांनुसार भरपाई करते).
डिडक्टिबल Vs को-पे Vs कोइन्श्युरन्स
आरोग्य विम्यामधील हे तीन शब्द लोक अनेकदा एकत्र करतात. यांच्यातील फरक खालील तक्त्यावरून स्पष्ट होईल:
| संकल्पना (Term) | याचा अर्थ काय? | कधी पैसे द्यावे लागतात? |
| डिडक्टिबल (Deductible) | विमा कंपनी पैसे देण्यापूर्वी तुम्हाला द्यावी लागणारी ठराविक रक्कम. | विमा वर्ष सुरू झाल्यावर उपचाराच्या सुरुवातीला. |
| को-पे (Co-pay) | उपचाराच्या एकूण बिलाची ठराविक टक्केवारी किंवा निश्चित रक्कम जी तुम्ही तुमच्या खिशातून भरायची असते. | प्रत्येक उपचाराच्या वेळी किंवा दाव्याच्या वेळी. |
| कोइन्श्युरन्स (Coinsurance) | डिडक्टिबल संपल्यानंतर बिलाची उरलेली टक्केवारी (उदा. २०% तुम्ही आणि ८०% विमा कंपनी). | डिडक्टिबलची मर्यादा ओलांडल्यानंतर. |
उच्च डिडक्टिबल प्लॅन Vs कमी डिडक्टिबल प्लॅन
विमा निवडताना तुमच्यासमोर डिडक्टिबलच्या वेगवेगळ्या मर्यादा असतात. त्यांचे फायदे आणि तोटे खालीलप्रमाणे आहेत:
१. उच्च डिडक्टिबल प्लॅन (High Deductible)
- फायदे: या प्लॅनचा विमा हप्ता (Premium) खूप कमी असतो, ज्यामुळे दरमहा तुमचे पैसे वाचतात.
- तोटे: जेव्हा प्रत्यक्ष आजारपण येते, तेव्हा मोठा खर्च तुम्हाला स्वतःच्या खिशातून करावा लागतो.
- कोणासाठी योग्य: जे तरुण आहेत, निरोगी आहेत आणि ज्यांना वर्षातून क्वचितच हॉस्पिटलची गरज भासते.
२. कमी डिडक्टिबल प्लॅन (Low Deductible)
- फायदे: यात विमा कंपनी लवकर पैसे देण्यास सुरुवात करते, ज्यामुळे खिशावर ताण येत नाही.
- तोटे: यासाठी तुम्हाला दरमहा खूप जास्त विमा हप्ता भरावा लागतो.
- कोणासाठी योग्य: ज्यांना आधीपासून काही आजार आहेत, घरात वृद्ध व्यक्ती आहेत किंवा ज्यांना नियमित उपचारांची गरज असते.
वारंवार विचारले जाणारे प्रश्न (FAQs)
१. काय नियमित आरोग्य तपासणी (Preventive Health Check-up) डिडक्टिबलमध्ये येते?
नाही. बहुतांश चांगल्या आरोग्य विमा पॉलिसींमध्ये वार्षिक आरोग्य तपासणी आणि विशिष्ट लसीकरण मोफत दिले जाते, ज्यासाठी डिडक्टिबल लागू होत नाही.
२. डिडक्टिबल आणि सम इन्शुअर्ड (Sum Insured) यात काय फरक आहे?
डिडक्टिबल म्हणजे उपचाराचा खर्च सुरू होण्यासाठी तुम्ही भरायची पहिली रक्कम, तर सम इन्शुअर्ड म्हणजे विमा कंपनी वर्षाभरात जास्तीत जास्त किती रुपयांपर्यंतचा खर्च उचलू शकते ती कमाल मर्यादा.
३. भारतात डिडक्टिबल पॉलिसी घेणे फायद्याचे ठरते का?
जर तुम्ही तरुण असाल आणि तुमच्याकडे आणीबाणीचा निधी (Emergency Fund) तयार असेल, तर डिडक्टिबल असलेला विमा घेतल्यास तुमचा दरवर्षीचा हप्ता खूप वाचू शकतो. मात्र, नियमित वैद्यकीय गरज असलेल्यांनी कमी डिडक्टिबल किंवा झिरो डिडक्टिबल पॉलिसी बरी असते.