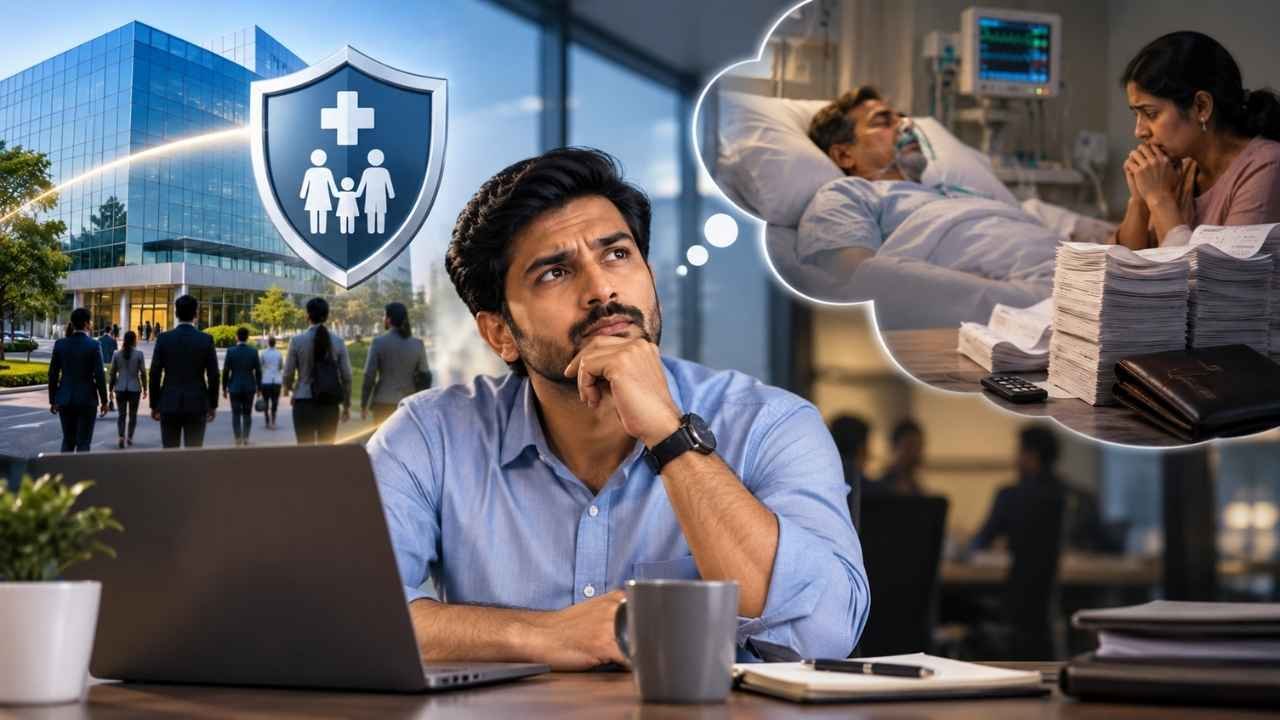
कंपनीचा Health Insurance आहे म्हणून निश्चिंत आहात? ही चूक महागात पडू शकते!
Corporate vs Personal Health Insurance: नोकरी लागल्यानंतर कंपनीकडून Health Insurance मिळालं की आपल्याला एक प्रकारची सुरक्षितता वाटते. “कंपनीने ४-५ लाखांचा विमा दिलाय, मग वेगळा Health Insurance कशाला घ्यायचा?”
माझ्याही मनात अगदी हाच विचार होता. Graduation झाल्यानंतर माझी पहिली नोकरी Saraswat Bank मध्ये लागली. तिथे मला कंपनीकडून Bajaj Allianz चा ₹5 लाखांचा Corporate Health Insurance मिळाला होता. त्या काळात मी कधीच स्वतंत्र Health Insurance घेण्याचा विचार केला नाही. कारण माझ्याकडे कंपनीचा विमा होताच. शिवाय त्या काळात माझा एकही दावा झाला नाही.
त्यानंतर मी ICICI Prudential Mutual Fund मध्ये कामाला लागलो. तिथेही कंपनीकडून ICICI Lombard चा ₹4 लाखांचा Corporate Health Insurance मिळाला. म्हणजे पुन्हा माझ्याकडे कंपनीचा विमा होता. त्यामुळे Personal Health Insurance घेण्याची गरज आहे, असं मला कधी वाटलंच नाही.
पण नुकताच मी एका दुसऱ्या Private Limited कंपनीत कामाला लागलो. ही कंपनी Mutual Fund Distribution व्यवसायात आहे. इथे कंपनीकडून Corporate Health Insurance मिळत नाही. आणि इथे मला एक महत्त्वाची गोष्ट जाणवली — कंपनीचा Health Insurance आपला नसतो, तो आपल्या नोकरीसोबत असतो.
कंपनीचा Health Insurance पुरेसा आहे का?
जर तुमच्या कंपनीकडून ₹5 लाखांचा किंवा ₹10 लाखांचा Corporate Health Insurance मिळत असेल, तर नक्कीच त्याचा फायदा घ्या. पण फक्त त्यावर पूर्णपणे अवलंबून राहणे योग्य आहे का? याचा विचार प्रत्येकाने करायला हवा. कारण आज तुम्ही एका कंपनीत काम करत आहात. उद्या नोकरी बदलू शकता. कदाचित कंपनीतून राजीनामा द्याल. कदाचित काही महिन्यांचा Career Break घ्याल. कदाचित नोकरी जाईल. किंवा माझ्यासारखी परिस्थिती येईल आणि नवीन कंपनीत Corporate Health Insurance नसेल. अशा वेळी आधीची कंपनीची पॉलिसी तुमच्यासोबत येत नाही. आणि त्याच वेळी जर काही मोठा आजार झाला किंवा रुग्णालयात दाखल होण्याची वेळ आली तर? मग स्वतःचा Personal Health Insurance असणे खूप उपयोगी ठरू शकते.
तरुण वयात Personal Health Insurance का घ्यावा?
आपण २२-२५ वर्षांचे असताना साधारणपणे निरोगी असतो. त्यामुळे आपल्याला वाटतं, “मला आत्ता कसला आजार होणार आहे? नंतर घेऊ Health Insurance.” माझ्याही बाबतीत जवळपास हेच झालं. पण Health Insurance ची गरज आज आहे म्हणून तो घ्यायचा नसतो. उद्या गरज पडली तर आपल्याकडे संरक्षण असावं म्हणून तो घ्यायचा असतो. आणि तरुण वयात Health Insurance घेण्याचे काही फायदे आहेत.
१. कमी वयात Premium तुलनेने कमी असू शकतो
आपलं वय कमी असताना आणि आपण निरोगी असताना Health Insurance घेतल्यास Premium तुलनेने कमी असण्याची शक्यता असते. वय वाढत गेलं की आरोग्याशी संबंधित धोके वाढू शकतात आणि त्यामुळे Premium देखील वाढू शकतो. म्हणून “नंतर घेऊ” असं म्हणत राहण्यापेक्षा लवकर सुरुवात करण्याचा विचार करता येतो.
२. Waiting Period आधीच पूर्ण होण्यास सुरुवात होते
Health Insurance मध्ये काही आजारांसाठी Waiting Period असतो. म्हणजे पॉलिसी घेतली आणि लगेचच त्या आजाराचा खर्च कंपनी देईलच असं नाही. काही आजारांसाठी पॉलिसीनुसार २-३ वर्षांचा किंवा त्यापेक्षा जास्त Waiting Period असू शकतो. म्हणून तुम्ही तरुण आणि निरोगी असताना पॉलिसी घेतली, तर हा कालावधी आधीच पूर्ण करण्याची संधी मिळते. भविष्यात जेव्हा खरोखर गरज पडेल, तेव्हा ही गोष्ट उपयोगी ठरू शकते. पण प्रत्येक Health Insurance Policy चे नियम वेगळे असतात. त्यामुळे पॉलिसी घेण्याआधी Waiting Period नक्की तपासा.
३. पुढे आरोग्याची समस्या निर्माण झाली तर?
आज आपण पूर्णपणे निरोगी असू शकतो. पण पुढील ५, १० किंवा १५ वर्षांत आपल्या आरोग्याबद्दल काय परिस्थिती असेल, हे आपल्याला माहीत नसते. आजकाल कमी वयातही मधुमेह, रक्तदाब आणि इतर जीवनशैलीशी संबंधित आजार दिसतात. एखादा आजार आधीच झाल्यानंतर Health Insurance घेणे काही वेळा कठीण होऊ शकते. पॉलिसीनुसार अतिरिक्त अटी, Waiting Period किंवा इतर मर्यादा लागू होऊ शकतात. म्हणूनच निरोगी असतानाच Personal Health Insurance घेण्याचा विचार करणे शहाणपणाचे ठरू शकते.
Corporate Health Insurance आणि Personal Health Insurance — दोन्ही असावेत का?
माझ्या मते, शक्य असेल तर दोन्ही असणे चांगले. Corporate Health Insurance हा तुमचा अतिरिक्त फायदा आहे. आणि Personal Health Insurance हे तुमचे स्वतःचे संरक्षण आहे. उदाहरणार्थ, तुमच्या कंपनीकडून ₹5 लाखांचा Corporate Health Insurance आहे. तर तो सुरू ठेवा. पण त्यासोबत स्वतःच्या गरजेनुसार Personal Health Insurance देखील घेऊ शकता. याचा सर्वात मोठा फायदा म्हणजे उद्या नोकरी बदलली तरी तुमच्याकडे स्वतःचा विमा असतो.
माझ्या बाबतीतला अनुभव काय सांगतो?
मी सुरुवातीला दोन वेगवेगळ्या कंपन्यांमध्ये काम केलं. पहिल्या कंपनीत ₹5 लाखांचा Corporate Health Insurance होता. दुसऱ्या कंपनीत ₹4 लाखांचा Corporate Health Insurance होता. आणि दोन्ही ठिकाणी मला Personal Health Insurance ची गरज वाटली नाही. कारण माझ्याकडे कंपनीचा विमा होता. पण आता कंपनीकडून विमा मिळत नसल्यामुळे मला स्वतःसाठी Personal Health Insurance घ्यावा लागणार आहे. आणि त्यामुळेच मला आता जाणवतंय की, “आपल्याकडे कंपनीचा विमा आहे” आणि “आपल्याकडे स्वतःचा Health Insurance आहे” या दोन वेगळ्या गोष्टी आहेत.
शेवटी माझं मत
याचा अर्थ असा नाही की Corporate Health Insurance काही उपयोगाचा नाही. उलट, कंपनीकडून मिळणारा विमा हा खूप चांगला फायदा आहे. पण फक्त Corporate Health Insurance वर अवलंबून राहू नका. तुमच्या वयाचा, उत्पन्नाचा, कुटुंबाच्या जबाबदाऱ्यांचा आणि सध्याच्या विम्याचा विचार करून Personal Health Insurance घेण्याचा विचार करा. विशेषतः तुम्ही तरुण असाल आणि सध्या निरोगी असाल, तर “मला याची गरज नाही” असं म्हणण्यापेक्षा “भविष्यात गरज पडली तर माझ्याकडे संरक्षण असेल का?” हा प्रश्न स्वतःला विचारा. कारण, Corporate Health Insurance तुमच्या नोकरीसोबत येतो. पण, Personal Health Insurance तुमच्यासोबत राहतो. माझ्यासाठी ही गोष्ट समजायला काही वर्षे लागली. तुम्हाला ती समजण्यासाठी तशी वेळ लागू नये, एवढाच या लेखाचा उद्देश.
Health Insurance घेताना फक्त प्रीमियम पाहू नका! या 4 गोष्टी आधी तपासा
2 Comments