Health Insurance नसल्यास काय नुकसान होऊ शकते? जाणून घ्या 5 मोठे धोके
आपण भविष्यासाठी पैसे वाचवतो, SIP करतो, FD मध्ये पैसे ठेवतो किंवा वेगवेगळ्या ठिकाणी गुंतवणूक करतो. पण ही सगळी संपत्ती एखाद्या मोठ्या आजारपणामुळे एका क्षणात कमी होऊ शकते, याचा विचार अनेकजण करत नाहीत. “मी तर फिट आहे, मला Health Insurance ची काय गरज?” असा विचार आजही अनेक लोक करतात. पण आजारपण कधी आणि किती मोठा खर्च घेऊन येईल, हे सांगता येत नाही.
म्हणूनच Health Insurance हा केवळ आजारपणाच्या वेळी पैसे मिळवून देणारा पर्याय नाही, तर तुमची वर्षानुवर्षांची बचत आणि भविष्यातील आर्थिक उद्दिष्टे सुरक्षित ठेवण्यासाठी महत्त्वाचे आर्थिक संरक्षण आहे.
Health Insurance म्हणजे काय?
Health Insurance म्हणजे आजारपण, अपघात किंवा रुग्णालयात दाखल होण्याच्या वेळी होणाऱ्या ठरावीक वैद्यकीय खर्चासाठी आर्थिक संरक्षण देणारा विमा. तुम्ही Insurance Company ला Premium भरता आणि पॉलिसीच्या अटींनुसार पात्र उपचारांचा खर्च Insurance Company कडून भरला जाऊ शकतो. पॉलिसीनुसार Cashless Treatment किंवा नंतर खर्चाची परतफेड मिळू शकते. मात्र प्रत्येक पॉलिसीमध्ये सर्व उपचारांचा खर्च पूर्णपणे मिळतोच असे नाही. त्यामुळे Health Insurance घेताना Sum Insured, Waiting Period, Room Rent, Exclusions आणि Coverage नीट तपासणे महत्त्वाचे आहे.
Health Insurance नसल्यास काय नुकसान होऊ शकते?
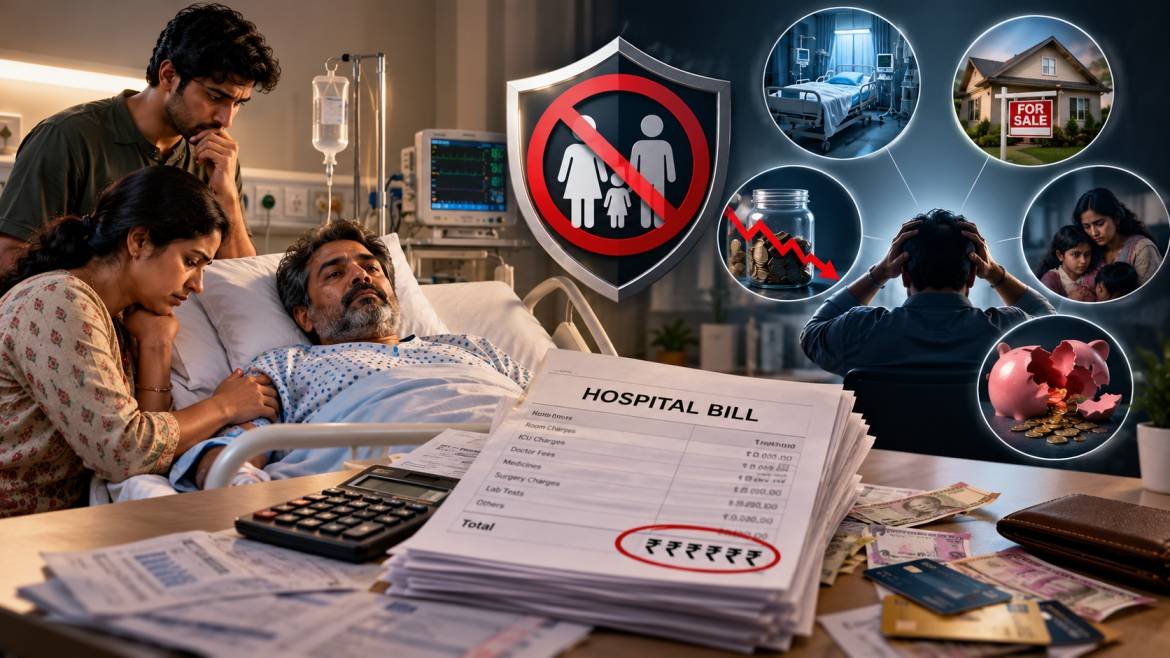
Health Insurance नसल्याचा परिणाम फक्त हॉस्पिटलच्या बिलापुरता मर्यादित राहत नाही. मोठ्या आजारपणाचा परिणाम तुमच्या बचतीवर, गुंतवणुकीवर, कर्जावर आणि भविष्यातील आर्थिक उद्दिष्टांवरही होऊ शकतो. विशेषतः कुटुंबातील एक मोठा वैद्यकीय खर्च संपूर्ण आर्थिक नियोजन बिघडवू शकतो. त्यामुळे Health Insurance नसण्याचे हे 5 मोठे धोके समजून घेणे आवश्यक आहे.
1. वर्षानुवर्षांची बचत अचानक कमी होऊ शकते
समजा तुम्ही अनेक वर्षे मेहनत करून ₹10 लाखांची बचत केली आहे. ही रक्कम घरासाठी, मुलांच्या शिक्षणासाठी किंवा निवृत्तीसाठी वापरण्याचा तुमचा विचार आहे. पण अचानक मोठे आजारपण आले आणि उपचारासाठी मोठी रक्कम खर्च झाली, तर ही बचत उपचारांमध्ये वापरावी लागू शकते. म्हणजे आजारपणाचा परिणाम फक्त आजच्या खर्चावर होत नाही, तर तुमच्या भविष्यातील आर्थिक नियोजनावरही होतो.
2. उपचारासाठी कर्ज घ्यावे लागू शकते
मोठ्या उपचाराचा खर्च तुमच्या बचतीपेक्षा जास्त असेल, तर कर्ज घेण्याची वेळ येऊ शकते. अशावेळी Personal Loan, Credit Card किंवा इतर मार्गांचा वापर करावा लागू शकतो. उपचार संपल्यानंतरही कर्जाची परतफेड सुरू राहते आणि त्यावर व्याजही भरावे लागते. म्हणजे आजारपणाचा आर्थिक परिणाम उपचार संपल्यानंतरही अनेक वर्षे राहू शकतो.
3. तुमच्या आर्थिक उद्दिष्टांवर परिणाम होऊ शकतो
हा धोका अनेकदा दुर्लक्षित केला जातो. तुम्ही घर खरेदी, मुलांचे शिक्षण, निवृत्ती किंवा इतर मोठ्या उद्दिष्टांसाठी पैसे जमा करत असाल, तर अचानक आलेला वैद्यकीय खर्च त्या पैशांचा वापर करण्यास भाग पाडू शकतो. उदाहरणार्थ, घरासाठी जमा केलेले ₹8 लाख उपचारासाठी खर्च झाले, तर घर खरेदीचे उद्दिष्ट पुढे ढकलावे लागू शकते. म्हणून Health Insurance तुमच्या उपचारांचा खर्च सांभाळण्याबरोबरच Financial Goals सुरक्षित ठेवण्यासही मदत करू शकतो.
4. Medical Inflation चा फटका बसू शकतो
वैद्यकीय उपचारांचा खर्च काळानुसार वाढत आहे. आज एखाद्या उपचारासाठी जितका खर्च येतो, तितकाच खर्च काही वर्षांनी राहीलच असे नाही. यामुळे आज “माझ्याकडे ₹5 लाखांची बचत आहे, त्यामुळे उपचाराचा खर्च मी करू शकतो” असे वाटत असले तरी भविष्यात ही रक्कम पुरेशी असेलच असे नाही. Health Insurance मधील योग्य Sum Insured हा भविष्यातील मोठ्या वैद्यकीय खर्चाचा काही भार कमी करण्यास मदत करू शकतो.
5. उपचारांची निवड आर्थिक परिस्थितीवर अवलंबून राहू शकते
Health Insurance नसल्यास उपचाराचा संपूर्ण खर्च स्वतःच्या खिशातून करावा लागतो. मोठे हॉस्पिटल, महागडी उपचारपद्धती किंवा दीर्घकाळ चालणारे उपचार परवडतीलच असे नाही. त्यामुळे उपलब्ध पैशांनुसार उपचाराची निवड करावी लागू शकते. Health Insurance असल्यास पॉलिसीच्या अटी आणि उपलब्ध Coverage च्या मर्यादेत उपचाराचा खर्च Insurance Company कडून मिळू शकतो. त्यामुळे आर्थिक ताण काही प्रमाणात कमी होऊ शकतो.
Health Insurance नसल्यास Tax Benefit चेही नुकसान होते का?
Health Insurance चा एक फायदा Section 80D अंतर्गत मिळणारी Tax Deduction हा आहे. मात्र येथे एक महत्त्वाची गोष्ट लक्षात घेणे आवश्यक आहे. सध्याच्या नियमांनुसार Section 80D ची ही Deduction Old Tax Regime निवडणाऱ्या करदात्यांसाठी लागू आहे. Self, Spouse किंवा Dependent Children साठी सामान्यतः ₹25,000 पर्यंत आणि Senior Citizen असल्यास ₹50,000 पर्यंत Deduction मिळू शकते. Parents साठीही स्वतंत्र मर्यादा लागू आहेत. म्हणून “Health Insurance घेतले म्हणजे प्रत्येकाला Tax वाचतो” असे म्हणणे योग्य नाही. तुम्ही कोणती Tax Regime निवडली आहे आणि तुमची परिस्थिती काय आहे, यावर Tax Benefit अवलंबून असतो.
तरुण आणि निरोगी व्यक्तीलाही Health Insurance का हवे?
“मी अजून तरुण आहे आणि मला कोणताही आजार नाही” हे Health Insurance न घेण्याचे कारण ठरू नये. तरुण वयात Health Insurance घेतल्यास भविष्यातील अनपेक्षित वैद्यकीय खर्चासाठी आधीपासून संरक्षण तयार करता येते. शिवाय वय वाढल्यानंतर किंवा काही आजार निर्माण झाल्यानंतर Insurance घेणे काही बाबतीत अधिक कठीण किंवा महाग ठरू शकते. म्हणून Health Insurance हा आजारी व्यक्तीसाठीच नाही, तर निरोगी व्यक्तीसाठीही आर्थिक नियोजनाचा भाग आहे.
Employer कडून Health Insurance असेल तर वेगळी पॉलिसी घ्यावी का?
अनेक कंपन्या त्यांच्या कर्मचाऱ्यांना Group Health Insurance देतात. त्यामुळे काही लोकांना स्वतःची स्वतंत्र पॉलिसी घेण्याची गरज नाही असे वाटते. पण नोकरी बदलल्यास किंवा नोकरी गेल्यास कंपनीचे Coverage संपण्याची शक्यता असते. तसेच कंपनीच्या पॉलिसीतील Sum Insured तुमच्या कुटुंबासाठी पुरेसा असेलच असे नाही. म्हणून Employer Insurance असले तरी तुमच्या गरजेनुसार स्वतंत्र Health Insurance घेण्याचा विचार करणे योग्य ठरू शकते.
हेही वाचा | कंपनीचा Health Insurance आहे म्हणून निश्चिंत आहात? ही चूक महागात पडू शकते!
किती Health Insurance Cover घ्यावे?
Health Insurance ची रक्कम ठरवताना फक्त आजचा हॉस्पिटल खर्च पाहू नका. तुमचे वय, शहर, कुटुंबातील सदस्य, उत्पन्न, उपलब्ध बचत आणि भविष्यातील वैद्यकीय खर्च यांचा विचार करा. उदाहरणार्थ, महानगरात राहणाऱ्या चार जणांच्या कुटुंबासाठी आणि एका व्यक्तीसाठी आवश्यक Coverage सारखे असेलच असे नाही. त्यामुळे “सगळ्यांसाठी ₹5 लाख पुरेसे आहेत” किंवा “₹10 लाखच घ्यायला हवे” असा एकच नियम नाही. तुमच्या परिस्थितीनुसार योग्य Sum Insured निवडणे महत्त्वाचे आहे.
Family Floater की Individual Health Insurance?
Family Floater मध्ये एकच Sum Insured कुटुंबातील अनेक सदस्यांसाठी वापरता येतो. त्यामुळे पती-पत्नी आणि लहान मुलांसाठी हा पर्याय अनेक कुटुंबांना सोयीचा ठरू शकतो. Individual Health Insurance मध्ये प्रत्येक व्यक्तीसाठी स्वतंत्र Coverage असते. विशेषतः वयस्कर पालक, आधीपासून असलेले आजार किंवा वेगवेगळ्या आरोग्य गरजा असतील तर स्वतंत्र पॉलिसीचा विचार करणे उपयोगी ठरू शकते. कुटुंबातील प्रत्येकाची परिस्थिती वेगळी असल्याने फक्त Premium पाहून निर्णय घेऊ नका.
Health Insurance घेताना कोणत्या गोष्टी तपासाव्यात?
Health Insurance घेताना फक्त “किती Premium आहे?” हा प्रश्न विचारणे पुरेसे नाही. Sum Insured, Waiting Period, Room Rent Limit, Co-payment, Network Hospitals, Cashless सुविधा, Exclusions, Pre-existing Diseases आणि Claim Process या गोष्टी नीट तपासा. स्वस्त पॉलिसी घेतली म्हणून ती नेहमीच चांगली असेल असे नाही. कमी Premium च्या बदल्यात Coverage कमी असेल किंवा काही महत्त्वाच्या अटी असतील तर भविष्यात Claim करताना अडचण येऊ शकते.
Health Insurance घेताना फक्त Premium पाहू नका
दोन Health Insurance पॉलिसींचा Premium सारखा असला तरी त्यांचे Coverage वेगळे असू शकते. एका पॉलिसीमध्ये Room Rent वर मर्यादा असू शकते, दुसऱ्यामध्ये कमी Waiting Period असू शकतो. काही पॉलिसींमध्ये Co-payment लागू असू शकते. म्हणून पॉलिसी निवडताना “किती पैसे भरायचे?” यापेक्षा “काय Coverage मिळणार?” हा प्रश्न अधिक महत्त्वाचा आहे.
Health Insurance नसणे म्हणजे नेमका किती मोठा धोका?
याचे एक ठरावीक उत्तर नाही, कारण प्रत्येक व्यक्तीचा उपचार खर्च वेगळा असतो. पण मोठ्या आजारपणात हॉस्पिटलचा खर्च तुमच्या अपेक्षेपेक्षा खूप जास्त होऊ शकतो. जर हा खर्च स्वतःच्या खिशातून करावा लागला, तर त्याचा परिणाम बचत, गुंतवणूक आणि कर्ज या तिन्ही गोष्टींवर होऊ शकतो. म्हणून Health Insurance ला केवळ “आजारपणाचा खर्च” म्हणून न पाहता तुमच्या संपत्तीचे संरक्षण करणारे साधन म्हणून पाहणे अधिक योग्य आहे.
Health Insurance घेण्यापूर्वी स्वतःला हे 5 प्रश्न विचारा
- माझ्याकडे मोठ्या उपचारासाठी पुरेशी बचत आहे का?
- माझ्या कुटुंबासाठी सध्याचे Health Insurance Coverage पुरेसे आहे का?
- Employer कडून मिळणारे Insurance नोकरी बदलल्यानंतरही माझ्यासोबत राहणार आहे का?
- माझ्या पॉलिसीमध्ये Waiting Period आणि Exclusions काय आहेत?
- मोठा वैद्यकीय खर्च आला तर माझ्या Financial Goals वर त्याचा किती परिणाम होईल?
या प्रश्नांची उत्तरे दिल्यानंतर तुम्हाला स्वतःच्या गरजेनुसार Health Insurance किती महत्त्वाचे आहे, हे अधिक स्पष्ट होईल.
निष्कर्ष
आपण आयुष्यभर मेहनत करून पैसा कमावतो, बचत करतो आणि Mutual Fund, FD किंवा इतर गुंतवणुकीतून संपत्ती तयार करतो. पण एका मोठ्या आजारपणामुळे ही वर्षानुवर्षांची मेहनत खर्च होऊ नये, यासाठी योग्य आर्थिक संरक्षण असणे आवश्यक आहे. Health Insurance म्हणजे फक्त हॉस्पिटलचे बिल भरण्यासाठी घेतलेली पॉलिसी नाही. ती तुमची बचत, गुंतवणूक आणि भविष्यातील Financial Goals सुरक्षित ठेवण्यासाठी एक महत्त्वाचे आर्थिक साधन आहे. म्हणून “मला आत्ता काही आजार नाही” म्हणून Health Insurance पुढे ढकलण्याऐवजी आपल्या वय, उत्पन्न आणि कुटुंबाच्या गरजेनुसार योग्य Coverage चा विचार करा.
टीप: Health Insurance घेताना पॉलिसीच्या अटी, Coverage, Waiting Period, Exclusions आणि Claim संबंधित नियम काळजीपूर्वक वाचा. Tax नियमांमध्येही बदल होऊ शकतात, त्यामुळे Tax Benefit साठी अधिकृत Income Tax नियम तपासा.