Retirement Planning: निवृत्तीनंतर मार्केट क्रॅश झाला तर काय कराल? जाणून घ्या 60:40 चा फॉर्म्युला
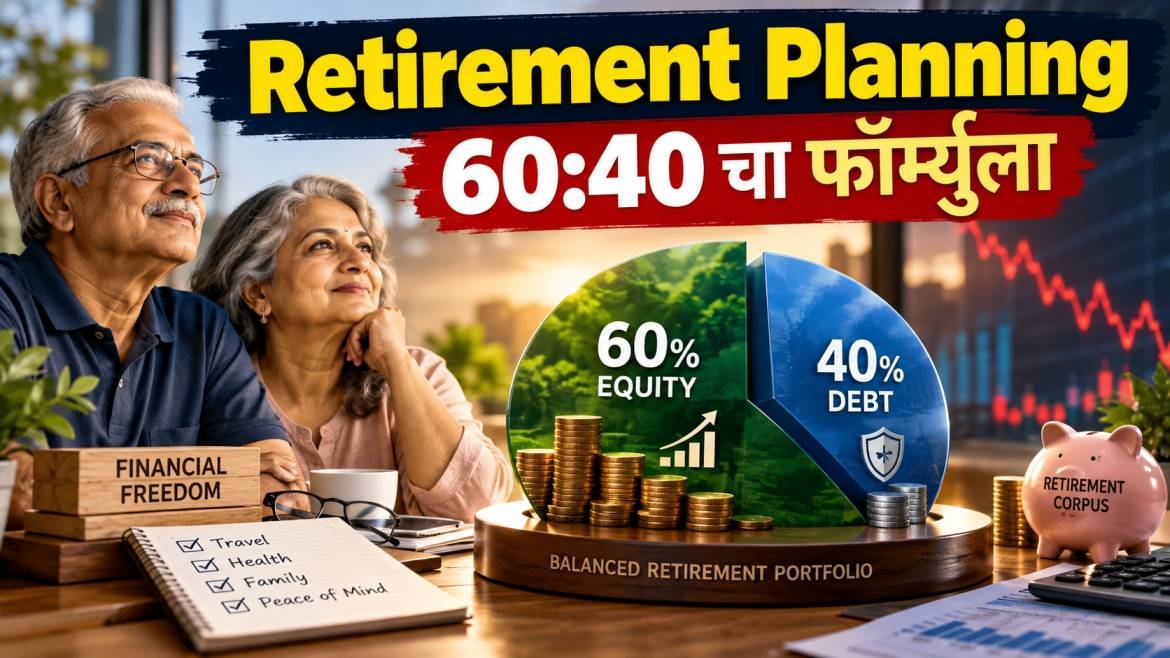
निवृत्तीनंतर किंवा निवृत्तीच्या उंबरठ्यावर असताना शेअर बाजार क्रॅश झाला, तर घाबरून इक्विटी फंड विकण्याची गरज नाही. ६०:४० (६०% इक्विटी आणि ४०% डेट) हा फॉर्म्युला वापरून तुम्ही तुमच्या पोर्टफोलिओचे रक्षण करू शकता. यातील डेट (Debt) भाग तुमच्या पुढील २-३ वर्षांच्या दैनंदिन खर्चाची सोय करतो, ज्यामुळे तुम्हाला मंदीच्या काळात तोट्यात इक्विटी फंड विकावे लागत नाहीत आणि बाजाराला सावरण्यासाठी पुरेसा वेळ मिळतो.
निवृत्तीच्या काळात मार्केट क्रॅश अधिक धोकादायक का असतो?
नोकरी करणाऱ्या व्यक्तीसाठी आणि निवृत्त व्यक्तीसाठी २५% मार्केट क्रॅशचा परिणाम पूर्णपणे वेगळा असतो.
- नोकरी करणारा गुंतवणूकदार: त्याच्याकडे नियमित पगार असतो, ज्यामुळे त्याला दैनंदिन खर्चासाठी गुंतवणुकीवर अवलंबून राहावे लागत नाही. उलट, तो मंदीच्या काळात जास्त युनिट्स खरेदी करू शकतो.
- निवृत्त व्यक्ती: निवृत्त व्यक्ती आपल्या दैनंदिन खर्चासाठी पोर्टफोलिओमधून पैसे काढत असते (SWP द्वारे). अशा वेळी जर बाजार २५% घसरला आणि त्याच वेळी पैसे काढावे लागले, तर ‘Sequence-of-Returns Risk’ मुळे मूळ मुद्दल (Corpus) वेगाने कमी होते.
६०:४० चा फॉर्म्युला काय आहे आणि तो कसा काम करतो?
निवृत्तीनंतर ८०:२० असा जास्त धोका असलेला पोर्टफोलिओ ठेवण्याऐवजी ६०:४० (६०% इक्विटी : ४०% डेट) हा एक उत्तम सुरुवातीचा फॉर्म्युला आहे.
- ६०% इक्विटी (Equity): महागाईवर मात करण्यासाठी आणि २०-३० वर्षांच्या प्रदीर्घ निवृत्तीच्या काळात पैशांची वाढ (Growth) होण्यासाठी इक्विटी आवश्यक आहे.
- ४०% डेट (Debt): हा भाग स्थिर परतावा देतो आणि मंदीच्या काळात तुमच्या नियमित खर्चाची सोय करतो.
निवृत्तीनंतर इक्विटी पूर्णपणे बंद करणे ही मोठी चूक ठरू शकते, कारण महागाई तुमच्या पैशांचे मूल्य कमी करते.
२ ते ३ वर्षांचा ‘रिटायरमेंट रनवे’ (Retirement Runway) म्हणजे काय?
बाजार क्रॅश झाल्यानंतर तुमचे नियमित उत्पन्न थांबूनये यासाठी २ ते ३ वर्षांचा ‘रिटायरमेंट रनवे’ तयार ठेवणे गरजेचे आहे.
एक सोपे गणित समजून घेऊया:
जर तुमचा मासिक घरखर्च ₹५०,००० असेल, तर:
| कालावधी | गणित | आवश्यक रक्कम (डेट फंडमध्ये) |
| १ वर्ष | ₹५०,००० × १२ | ₹६ लाख |
| २ वर्षे | ₹५०,००० × २४ | ₹१२ लाख |
| ३ वर्षे | ₹५०,००० × ३६ | ₹१८ लाख |
ही ₹१२ ते १८ लाखांची रक्कम लिक्विड फंड (Liquid Funds), अल्ट्रा शॉर्ट-टर्म फंड किंवा शॉर्ट-टर्म एफडीमध्ये सुरक्षित ठेवावी, जेणेकरून बाजारात घसरण झाल्यास इक्विटी शेअर्स न विकता या फंडामधून पैसे काढता येतील.
महत्त्वाची टीप (Emergency Fund vs Buffer): हा २-३ वर्षांचा रनवे तुमच्या ६ ते १२ महिन्यांच्या इमर्जन्सी फंडापेक्षा (Emergency Fund) वेगळा असावा. वैद्यकीय आणीबाणीसाठी इमर्जन्सी फंड आणि दैनंदिन खर्चासाठी रिटायरमेंट रनवे वापरला पाहिजे.
मंदीच्या काळात SWP (Systematic Withdrawal Plan) कसा चालवावा?
समजा तुमच्याकडे ₹१ कोटींचा पोर्टफोलिओ आहे आणि तुम्ही दरमहा ₹५०,००० चा SWP घेतला आहे.
बाजार घसरला तरी तुमचा SWP थांबवण्याची गरज नाही. फक्त पैसे कुठून काढले जात आहेत हे महत्त्वाचे आहे:
- मंदीच्या काळात डेट (Debt) पोर्टफोलिओमधून ₹५०,००० चा SWP सुरू ठेवा.
- यामुळे तुमचा इक्विटी (Equity) पोर्टफोलिओ सुरक्षित राहील आणि बाजारात सुधारणा (Recovery) झाल्यावर तो पुन्हा वाढेल.
दरवर्षी किती पैसे काढावेत? (५% ते ६% नियम)
तज्ज्ञांच्या मते, तुमच्या एकूण कॉर्पसमधून वर्षाला ५% ते ६% रक्कम काढणे सुरक्षित मानले जाते:
- ५% नियम (₹१ कोटींवर): ₹५ लाख/वर्ष = ₹४१,६६६ प्रति महिना
- ६% नियम (₹१ कोटींवर): ₹६ लाख/वर्ष = अंदाजे ₹५०,००० प्रति महिना
एक्सपर्ट्स टेक (Expert’s Take): रिबॅलन्सिंग कसे करावे?
बाजारात मोठी घसरण झाल्यानंतर घाबरून सर्व शेअर्स विकणे ही सर्वात मोठी चूक आहे. त्याऐवजी ‘नियम-आधारित रिबॅलन्सिंग’ (Rule-Based Rebalancing) करा.
उदाहरण:
जर तुमचा मूळ पोर्टफोलिओ ५०% इक्विटी आणि ५०% डेट होता आणि मार्केट क्रॅशमुळे तो ४०% इक्विटी आणि ६०% डेट झाला, तर अचानक मोठी रक्कम गुंतवण्याऐवजी डेट फंडमधील व्याज किंवा मॅच्युरिटीच्या पैशांमधून हळूहळू (Staggered manner) इक्विटीमध्ये रिबॅलन्सिंग करा.
वारंवार विचारले जाणारे प्रश्न (FAQs)
१. निवृत्तीनंतर इक्विटीमधील गुंतवणूक पूर्णपणे बंद करावी का?
नाही. निवृत्तीचा काळ २० ते ३० वर्षांचा असू शकतो. या काळात महागाईवर (Inflation) मात करण्यासाठी आणि पोर्टफोलिओ वाढवण्यासाठी इक्विटीमध्ये किमान ४०% ते ६०% गुंतवणूक ठेवणे आवश्यक आहे.
२. मार्केट क्रॅश झाल्यावर SWP बंद करावा का?
नाही, जर तुमचा पोर्टफोलिओ योग्य प्रकारे रिबॅलन्स केलेला असेल आणि तुमच्याकडे २-३ वर्षांचा डेट बफर असेल, तर SWP बंद करण्याची गरज नाही. तुम्ही तुमचे पैसे डेट फंडातून काढू शकता.
३. रिटायरमेंट पोर्टफोलिओसाठी सुरक्षित नियम कोणता?
आपल्या २ ते ३ वर्षांच्या दैनंदिन खर्चाची रक्कम डेट/लिक्विड फंडात ठेवावी, ६ ते १२ महिन्यांचा इमर्जन्सी फंड वेगळा ठेवावा आणि उर्वरित रक्कम ६०:४० या प्रमाणात इक्विटी आणि डेटमध्ये विभागून ठेवावी.
४. मंदीच्या काळात खर्च कसा नियंत्रित करावा?
दीर्घकालीन मंदी असल्यास, ऐच्छिक किंवा अनावश्यक खर्च (उदा. महागड्या सहली, खरेदी) तात्पुरते कमी करून लवचिक काढण्याची पद्धत (Flexible Withdrawal) वापरावी.
One Comment