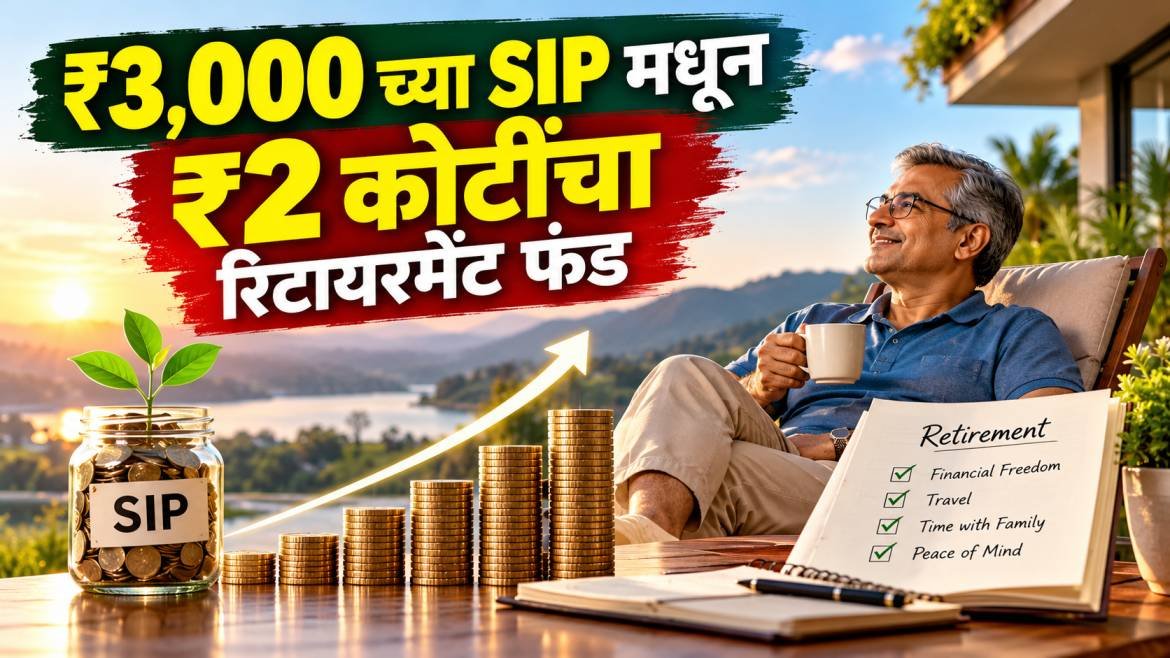
SIP Calculator: ₹3,000 च्या SIP मधून ₹2 कोटींचा रिटायरमेंट फंड: जाणून घ्या कोणत्या वयात किती गुंतवणूक करावी लागेल?
SIP Calculator: वयाच्या २५ व्या वर्षी दरमहा फक्त ₹३,१०० वाचवून ६० व्या वर्षी ₹२ कोटींचा मोठा रिटायरमेंट कॉर्पस तयार करणे खरोखरच शक्य आहे का? याचे उत्तर ‘होय’ आहे — पण यासाठी सर्वात मोठा गेमचेंजर ठरतो तुम्ही गुंतवणुकीला दिलेला वेळ!
वाढत्या महागाईच्या काळात निवृत्तीनंतर चिंतामुक्त जगण्यासाठी ₹२ कोटींचा फंड हा एक सुरक्षित मानक मानला जातो. खालील कॅलक्युलेशनवरून समजून घ्या की, १२% संभाव्य वार्षिक परताव्याच्या (CAGR) आधारावर वेगवेगळ्या वयात गुंतवणूक सुरू केल्यास तुम्हाला दरमहा किती SIP करावी लागेल:
वयानुसार ₹२ कोटींच्या ध्येयाचे गणित (१२% वार्षिक परतावा गृहीत धरून)
| सुरुवात करण्याचे वय | गुंतवणुकीचा कालावधी (६० व्या वर्षापर्यंत) | आवश्यक मासिक SIP | तुमच्या खिशातून एकूण गुंतवणूक | कम्पाउंडिंगचा अनुमानित फायदा |
| २५ वर्षे | ३५ वर्षे (४२० महिने) | ₹३,१०० | ₹१३.०२ लाख | ₹१.९५ कोटी |
| ३० वर्षे | ३० वर्षे (३६० महिने) | ₹५,७०० | ₹२०.५२ लाख | ₹१.८२ कोटी |
| ३५ वर्षे | २५ वर्षे (३०० महिने) | ₹१०,५०० | ₹३१.५० लाख | ₹१.६८ कोटी |
| ४० वर्षे | २० वर्षे (२४० महिने) | ₹२०,००० | ₹४८.०० लाख | ₹१.५१ कोटी |
गुंतवणुकीत उशीर करण्याचे मोठे नुकसान
वरील आकडेवारीवरून स्पष्ट होते की, चक्रवाढ व्याजाची (Compounding) ताकद वेळेवर चालते, केवळ पैशांच्या प्रमाणावर नाही.
- २५ व्या वर्षी सुरुवात: तुम्ही दरमहा फक्त ₹३,१०० वाचवून स्वतःच्या खिशातून एकूण ₹१३ लाख गुंतवता आणि सुमारे ₹१.९५ कोटींचा निव्वळ नफा/परतावा मिळवता.
- ५ वर्षांचा उशीर (३० व्या वर्षी): तुमची मासिक SIP वाढून ₹५,७०० होते — म्हणजेच दुप्पट गुंतवणूक करावी लागते.
- १५ वर्षांचा उशीर (४० व्या वर्षी): ₹२ कोटींचे तेच ध्येय गाठण्यासाठी तुम्हाला दरमहा ₹२०,००० ची मोठी SIP करावी लागते आणि तुमच्या खिशातून ₹४८ लाख (२५ व्या वयाच्या तुलनेत ₹३५ लाख जास्त) जातात.
लवकर सुरुवात कशी करावी?
- Step-up SIP चा वापर करा: जर तुम्ही सध्या ₹१०,००० ची SIP करू शकत नसाल, तर लहान रकमेपासून सुरुवात करा आणि दरवर्षी पगार वाढल्यावर ती ५%-१०% ने वाढवा (Step-up).
- इक्विटी म्युच्युअल फंड निवडा: दीर्घ कालावधीसाठी फ्लेक्सी-कॅप किंवा मिड कॅप फंड ऐतिहासिकदृष्ट्या महागाईला मात देणारा परतावा देण्यास सक्षम राहिले आहेत.
- शिस्त पाळा: बाजारातील चढ-उतारांना घाबरून SIP बंद करू नका. मंदीच्या काळात तुम्हाला जास्त युनिट्स मिळतात, ज्याचा फायदा बाजार वाढल्यावर होतो.
हेही वाचा | Retirement Planning: निवृत्तीनंतर मार्केट क्रॅश झाला तर काय कराल? जाणून घ्या 60:40 चा फॉर्म्युला
अस्वीकरण: हा लेख केवळ शैक्षणिक आणि माहितीच्या उद्देशाने लिहिलेला आहे. हा कोणताही प्रत्यक्ष गुंतवणुकीचा सल्ला नाही. म्युच्युअल फंडातील गुंतवणूक बाजारातील जोखमीच्या अधीन असते, गुंतवणूक करण्यापूर्वी तुमच्या नोंदणीकृत आर्थिक सल्लागाराचा (SEBI Registered Advisor) सल्ला नक्की घ्या.