
Life Insurance: लाइफ इन्शुरन्स घेण्यापूर्वी हे १० महत्त्वाचे शब्द नक्की जाणून घ्या
लाइफ इन्शुरन्स (Life Insurance) हा एक कायदेशीर करार आहे, ज्याद्वारे तुम्ही नियमित प्रीमियम भरून अनपेक्षित घटनेच्या वेळी कुटुंबासाठी आर्थिक कव्हर मिळवता. हा विमा तरुण पालक, नोकरदार आणि ज्यांच्यावर कुटुंब अवलंबून आहेत त्यांच्यासाठी अत्यंत महत्त्वाचा आहे; तर ज्यांच्यावर कोणतेही आर्थिक अवलंबित्व नाही त्यांनी तो घेणे टाळावे.
लाइफ इन्शुरन्स म्हणजे काय आणि तो का महत्त्वाचा आहे?
महाराष्ट्रातील तरुण पालक आणि नोकरदारांसाठी लाइफ इन्शुरन्स हे आर्थिक नियोजनाचे मुख्य पाऊल आहे. हा इन्शुरन्स कंपनीसोबतचा कायदेशीर करार असल्याने क्लेम करताना अडचणी येऊ नयेत म्हणून यातील तांत्रिक अटी समजून घेणे गरजेचे आहे. IRDAI च्या नियमांनुसार प्रत्येक इन्शुरन्स कंपनीने आपल्या सर्व अटी ग्राहकांसाठी अत्यंत पारदर्शक ठेवणे बंधनकारक आहे.
सविस्तर वाचा | Life Insurance: लाईफ इन्शुरन्स म्हणजे काय? प्रकार, फायदे आणि संपूर्ण माहिती
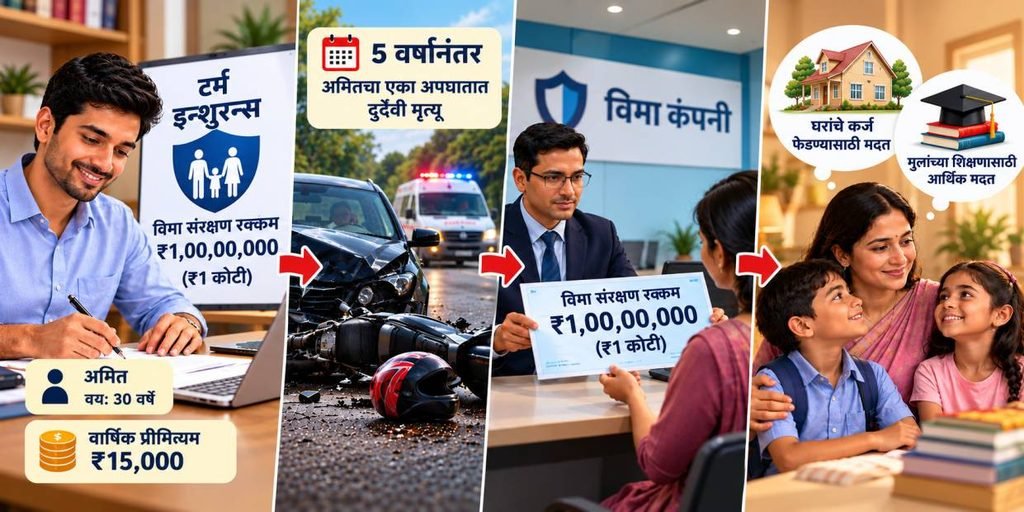
वास्तववादी उदाहरण:
उदा. ३० वर्षीय अमितने ₹१ कोटींचा टर्म प्लॅन (Term Insurance) घेतला आणि वार्षिक प्रीमियम ₹१५,००० भरण्यास सुरुवात केली. अमित कुटुंबातील एकमेव कमावता व्यक्ती आहे. दुर्दैवाने ५ वर्षांनंतर एका अपघातात त्याचा मृत्यू झाल्यास, विमा कंपनी त्याच्या नॉमिनीला (पत्नीला) पूर्ण ₹१ कोटीची Sum Assured (विमा संरक्षण रक्कम) देईल. यामुळे अमितच्या पश्चात त्याच्या कुटुंबाला घराचे कर्ज फेडण्यास आणि मुलांच्या शिक्षणासाठी आर्थिक मदत मिळेल.
इन्शुरन्स पॉलिसीमधील महत्त्वाच्या संज्ञा (Key Insurance Terms)
विमा घेताना केवळ प्रीमियम न पाहता खालील संज्ञा समजून घेणे गरजेचे आहे:
- सम ॲश्युअर्ड (Sum Assured): पॉलिसीधारकाच्या मृत्यूनंतर किंवा पॉलिसी मॅच्युअर झाल्यावर विमा कंपनीकडून मिळणारी निश्चित रक्कम.
- प्रीमियम (Premium): विमा संरक्षण चालू ठेवण्यासाठी तुम्ही कंपनीला नियमितपणे (मासिक/वार्षिक) भरणारी रक्कम.
- पॉलिसीधारक (Policyholder) आणि इन्शुअर्ड (Insured): पॉलिसी खरेदी करणारी व्यक्ती म्हणजे Policyholder आणि ज्या व्यक्तीच्या आयुष्यावर विमा घेतला आहे ती म्हणजे Insured.
- नॉमिनी (Nominee): पॉलिसीधारकाच्या मृत्यूनंतर दाव्याची (Claim) रक्कम मिळण्यासाठी नियुक्त केलेली कायदेशीर व्यक्ती.
- रायडर्स (Insurance Riders): मुख्य पॉलिसीसोबत जोडता येणारे अतिरिक्त संरक्षण; जसे की Critical Illness Rider (गंभीर आजार) किंवा Accidental Death Benefit Rider.
- वेटिंग पीरियड (Waiting Period) आणि एक्स्क्ल्युजन्स (Exclusions): पॉलिसी घेतल्यानंतर ठराविक कालावधीपर्यंत काही क्लेम करता येत नाहीत (Waiting Period). तसेच आत्महत्या किंवा बेकायदेशीर कृत्यांमुळे झालेला मृत्यू यांसारख्या बाबी विम्यात कव्हर होत नाहीत (Exclusions).
- सरेंडर व्हॅल्यू (Surrender Value) व फ्री लुक पीरियड (Free Look Period): पॉलिसी मुदतीपूर्वी बंद केल्यास मिळणारी रक्कम म्हणजे Surrender Value. पॉलिसीचे दस्तऐवज मिळाल्यानंतर आवडले नसल्यास ते रद्द करण्यासाठी मिळणारा १५ ते ३० दिवसांचा कालावधी म्हणजे Free Look Period.
पॉलिसी निवडताना हे ३ क्रिटिकल मॅट्रिक्स नक्की तपासा
१. क्लेम सेटलमेंट रेशो (Claim Settlement Ratio – CSR): विमा कंपनीकडे आलेल्या एकूण दाव्यांपैकी किती टक्के दावे मंजूर झाले हे CSR दर्शवतो. IRDAI च्या ताज्या मानकांनुसार ९८% पेक्षा जास्त CSR असलेली कंपनी निवडणे योग्य ठरते.
२. सोलव्हन्सी रेशो (Solvency Ratio): कंपनी आर्थिकदृष्ट्या किती मजबूत आहे हे यावरून समजते. IRDAI च्या नियमांनुसार प्रत्येक विमा कंपनीचा सोलव्हन्सी रेशो किमान १.५ (1.5) असणे अनिवार्य आहे.
३. अमाऊंट सेटलमेंट रेशो (Amount Settlement Ratio): कंपनीने एकूण दाव्यांच्या रकमेपैकी किती रक्कम मंजूर केली हे यावरून स्पष्ट होते.
कोणी लाइफ इन्शुरन्स खरेदी करावा आणि कोणी टाळावा?
| निकष | कोणी खरेदी करावा? (Who Should Buy) | कोणी टाळावा? (Who Should Skip) |
| आर्थिक अवलंबित्व | कुटुंबात तुमच्यावर अवलंबून असणारे सदस्य (पत्नी, मुले, वृद्ध आई-वडील) असल्यास. | तुमच्यावर कोणीही आर्थिकदृष्ट्या अवलंबून नसल्यास. |
| कर्ज व जबाबदाऱ्या | गृहकर्ज (Home Loan), वैयक्तिक कर्ज किंवा इतर आर्थिक देणी असल्यास. | कोणत्याही प्रकारचे कर्ज नसलेले व पुरेशी मालमत्ता असलेले व्यक्ती. |
| वयोगट | २५ ते ४५ वयोगटातील तरुण पालक आणि नोकरदार वर्ग. | निवृत्त व्यक्ती ज्यांचे आर्थिक ध्येय पूर्ण झाले आहे. |
| उद्देश | कमी खर्चात मोठे आर्थिक संरक्षण (Pure Term Plan) मिळवण्यासाठी. | केवळ अल्पमुदतीची गुंतवणूक किंवा ट्रेडिंग करण्यासाठी. |
वारंवार विचारले जाणारे प्रश्न (FAQs)
१. ग्रेस पीरियड (Grace Period) म्हणजे काय आणि या काळात क्लेम मिळतो का?
प्रीमियम भरण्याची ठरलेली तारीख टळल्यानंतर विमा कंपनी अतिरिक्त वेळ देते, त्याला ग्रेस पीरियड म्हणतात (मासिक प्रीमियमसाठी १५ दिवस आणि वार्षिकसाठी ३० दिवस). या कालावधीतही तुमचे विमा संरक्षण चालू राहते आणि काही दुर्घटना घडल्यास क्लेम मंजूर केला जातो.
२. टर्म इन्शुरन्स आणि ट्रॅडिशनल इन्शुरन्स प्लॅनमध्ये काय फरक आहे?
टर्म इन्शुरन्स हा ‘शुद्ध विमा’ आहे जिथे कमी प्रीमियममध्ये जास्त सम ॲश्युअर्ड मिळते, पण पॉलिसीधारकाचा मृत्यू झाल्यासच पैसे मिळतात. ट्रॅडिशनल प्लॅनमध्ये विम्यासह गुंतवणुकीचा भाग असतो, जिथे मॅच्युरिटी बेनिफिट मिळतो परंतु प्रीमियम खूप जास्त असतो.
३. इन्शुरन्स पॉलिसी घेताना अंडररायटिंग (Underwriting) का महत्त्वाचे असते?
अंडररायटिंग ही विमा कंपनीची जोखीम मूल्यांकन प्रक्रिया आहे. तुमचे वय, वैद्यकीय इतिहास, कौटुंबिक आरोग्य आणि जीवनशैली तपासून कंपनी तुमचा प्रीमियम ठरवते. यात खरी माहिती दिल्यास भविष्यात क्लेम रिजेक्ट होण्याचा धोका टळतो.
2 Comments