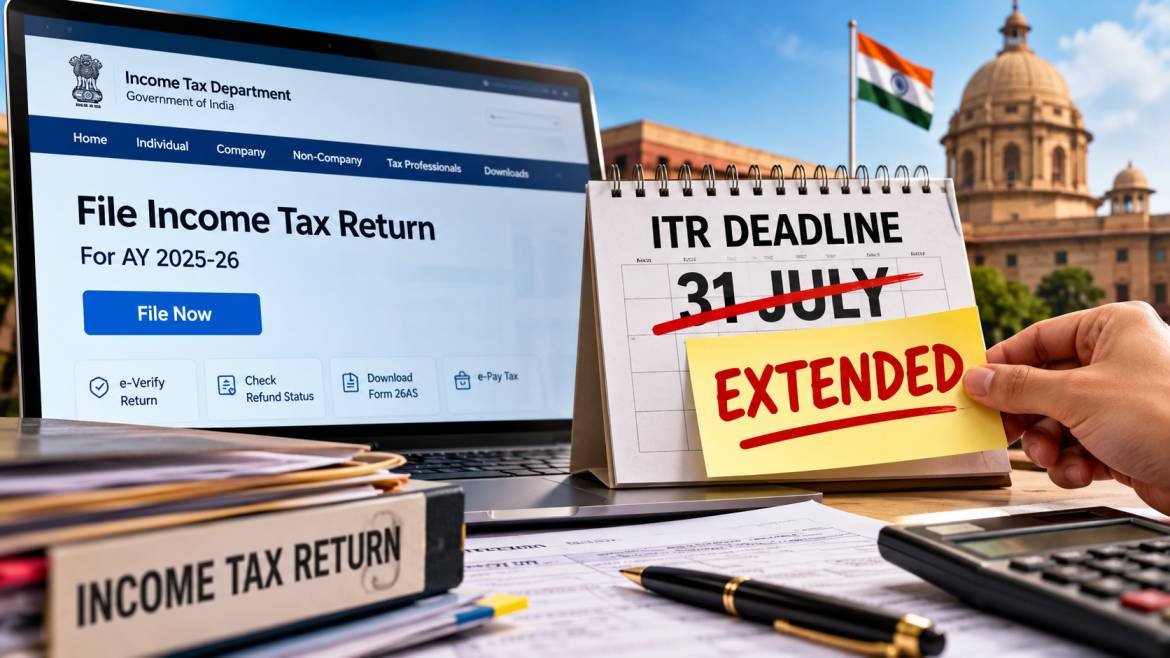
ITR Filing Deadline Extended: इन्कम टॅक्स रिटर्न भरणाऱ्यांसाठी मोठी बातमी! केंद्र सरकारने दिली मुदतवाढ
करदाते आणि सनदी लेखापाल (CAs) यांच्यासाठी केंद्र सरकारने एक मोठा दिलासा दिला आहे. केंद्रीय प्रत्यक्ष कर मंडळाने (CBDT) उत्पन्न वर्ष २०२६-२७ (AY 2026-27) साठी टॅक्स ऑडिट रिपोर्ट सादर करण्याची आणि आयकर रिटर्न (ITR) भरण्याची अंतिम मुदत वाढवली आहे.
मागील काही दिवसांपासून इन्कम टॅक्सच्या ई-फायलिंग पोर्टलवर आणि ICAI च्या UDIN पोर्टलवर तांत्रिक अडचणी (Technical Glitches) येत असल्यामुळे ही मुदतवाढ देण्याची मागणी केली जात होती.
नवीन आणि जुन्या अंतिम तारखा (Tax Audit & ITR Extension Dates)
| बाबी / करदात्यांचा प्रकार | जुनी अंतिम तारीख (Original Due Date) | नवीन अंतिम तारीख (Extended Due Date) | शेरा (Remarks) |
| टॅक्स ऑडिट रिपोर्ट (Tax Audit Report – Form 3CA/3CB-3CD) | ३० सप्टेंबर २०२६ | २१ ऑक्टोबर २०२६ | टॅक्स ऑडिट सबमिशनसाठी २१ दिवसांची वाढ |
| कंपन्यांसाठी ITR (Companies) | ३१ ऑक्टोबर २०२६ | २१ नोव्हेंबर २०२६ | ऑडिट लागू असणाऱ्या कंपन्यांसाठी |
| ज्यांचे खाते ऑडिट होणे आवश्यक आहे असे इतर करदाते | ३१ ऑक्टोबर २०२६ | २१ नोव्हेंबर २०२६ | नॉन-ट्रान्सफर प्रायसिंग केसेस |
| ऑडिट झालेल्या फर्ममधील वर्किंग पार्टनर (Working Partner) | ३१ ऑक्टोबर २०२६ | २१ नोव्हेंबर २०२६ | – |
| ट्रस्ट/संस्था (Trusts – Audited) | ३१ ऑक्टोबर २०२६ | २१ नोव्हेंबर २०२६ | – |
| ट्रान्सफर प्रायसिंग केसेस (Transfer Pricing – ITR) | ३० नोव्हेंबर २०२६ | ३० नोव्हेंबर २०२६ | कोणताही बदल नाही |
| ट्रान्सफर प्रायसिंग (Form 3CEB) | ३१ ऑक्टोबर २०२६ | ३१ ऑक्टोबर २०२६ | कोणताही बदल नाही |
या मुदतवाढीचा करदात्यांवर काय परिणाम होणार?
१. नुकसान पुढे ओढण्याचा (Carry Forward Losses) अधिकार कायम:
२१ नोव्हेंबर २०२६ पर्यंत ITR भरल्यास तो वेळेत भरला आहे असेच मानले जाईल. यामुळे करदात्यांना व्यावसायिक किंवा भांडवली तोटा (Capital Losses) पुढील वर्षांसाठी कॅरी फॉरवर्ड करण्याचा हक्क मिळेल.
२. व्याजाबाबतची स्थिती (Section 234A Interest):
नेहमीच्या आदेशांमध्ये मुदतवाढ दिल्यानंतरही कलम २३४A अंतर्गत व्याज आकारले जाते, परंतु सध्याच्या प्रसिद्धीपत्रकात याबाबत कोणताही उल्लेख नाही. जर अंतिम आदेशातही स्पष्टीकरण नसेल, तर २१ नोव्हेंबरपर्यंत रिटर्न भरणाऱ्यांना २३४A चे व्याज लागू होणार नाही.
३. अजूनही वेळेत कर भरणे गरजेचे:
तज्ज्ञांच्या मते, मुदतवाढ मिळाली असली तरी करदात्यांनी शेवटच्या दिवसापर्यंत थांबणे टाळावे. ज्यांचा कर (Tax Liability) निश्चित झाला आहे, त्यांनी तो त्वरित भरावा जेणेकरून विलंबाचे व्याज टाळता येईल.
टॅक्स ऑडिट रिपोर्ट कसा मंजूर करायचा? (५ सोप्या पायऱ्या)
टॅक्स ऑडिट रिपोर्ट केवळ CA ने अपलोड करून चालत नाही, तर करदात्याने तो e-Verify करणे आवश्यक असते. ही प्रक्रिया खालीलप्रमाणे आहे:
१. CA ची निवड (Assigning CA): करदात्याने ई-फायलिंग पोर्टलवर लॉग इन करून Authorised Partners ➔ My Chartered Accountant मध्ये जाऊन आपल्या CA ची निवड करावी व फॉर्म ५CA-३CD किंवा ३CB-३CD असाईन करावा.
२. CA द्वारे मंजुरी: असाईन केलेला फॉर्म CA च्या Worklist मध्ये दिसेल, जिथे ते ही जबाबदारी स्वीकारतील.
३. रिपोर्ट अपलोड: CA ऑफलाइन युटिलिटीद्वारे फॉर्म तयार करून JSON फाईल डिजिटल सिग्नेचर (DSC) द्वारे ई-फायलिंग पोर्टलवर अपलोड करतील.
४. करदात्याला सूचना: CA ने अपलोड केल्यानंतर रिपोर्ट करदात्याच्या Worklist ➔ Pending for Acceptance मध्ये दिसेल.
५. स्वीकृती आणि ई-व्हेरिफिकेशन (Accept & e-Verify): करदात्याने रिपोर्ट तपासून तो Accepted करावा आणि OTP/DSC द्वारे e-Verify करावा. त्यानंतरच टॅक्स ऑडिटची प्रक्रिया पूर्ण होते.
अस्वीकरण (Disclaimer): ही माहिती केवळ शैक्षणिक आणि माहितीच्या उद्देशाने दिली आहे. कर आकारणी, टॅक्स ऑडिट आणि आयटीआर फायलिंगशी संबंधित कोणत्याही कायदेशीर किंवा तांत्रिक निर्णयासाठी तुमच्या सीए (Chartered Accountant) किंवा टॅक्स सल्लागाराचा सल्ला आवश्य घ्या.