Term Insurance: टर्म इन्शुरन्स म्हणजे काय? प्रकार, फायदे, विमा संरक्षण आणि पॉलिसी घेण्यापूर्वी महत्त्वाच्या गोष्टी
टर्म इन्शुरन्स (Term Insurance) हा एका ठरावीक कालावधीसाठी घेतला जाणारा जीवन विम्याचा एक अत्यंत सोपा प्रकार आहे. पॉलिसी सुरू असलेल्या कालावधीत दुर्दैवाने विमाधारकाचा मृत्यू झाल्यास, त्याच्या कुटुंबाला किंवा नामनिर्देशित व्यक्तीला ठरलेली विम्याची पूर्ण रक्कम दिली जाते. घरातील मुख्य कमावती व्यक्ती, लहान मुलांचे पालक किंवा ज्यांच्यावर गृहकर्जासारखी मोठी देणी आहेत, अशा लोकांसाठी हा विमा अत्यंत महत्त्वाचा मानला जातो.
थोडक्यात सांगायचे तर, कमावत्या व्यक्तीच्या पश्चात त्याच्या कुटुंबाला कोणत्याही आर्थिक अडचणीला सामोरे जावे लागू नये आणि त्यांचे भविष्य सुरक्षित राहावे यासाठी टर्म इन्शुरन्स हे एक महत्त्वाचे सुरक्षा कवच म्हणून काम करते.
टर्म इन्शुरन्स म्हणजे काय?
सोप्या भाषेत सांगायचे झाले तर, टर्म इन्शुरन्स म्हणजे ठरावीक कालावधीसाठी घेतलेले जीवन विमा संरक्षण. तुम्ही विमा कंपनीला ठरावीक रक्कम म्हणजेच हप्ता (Premium) भरता. त्याच्या बदल्यात विमा कंपनी तुम्हाला ठरावीक रकमेचे विमा संरक्षण (Life Cover) देते. पॉलिसी सुरू असताना विमाधारकाचा मृत्यू झाल्यास, पॉलिसीच्या अटींनुसार नामनिर्देशित व्यक्तीला विम्याची रक्कम मिळते.
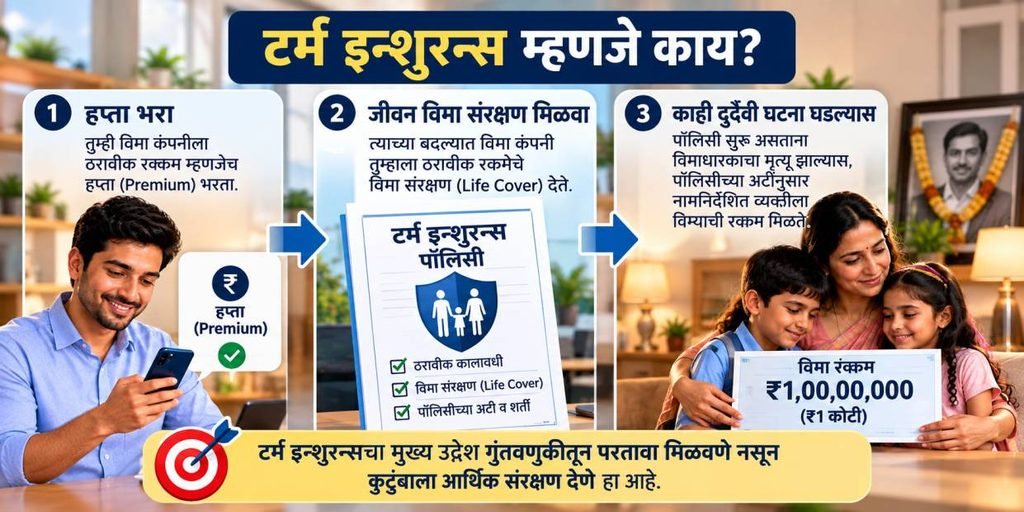
म्हणजेच, हप्ता भरा → जीवन विमा संरक्षण मिळवा → काही दुर्दैवी घटना घडल्यास कुटुंबाला आर्थिक आधार मिळवा. टर्म इन्शुरन्सचा मुख्य उद्देश गुंतवणुकीतून परतावा मिळवणे नसून कुटुंबाला आर्थिक संरक्षण देणे हा आहे.
टर्म इन्शुरन्स कसे काम करते?
हे एका उदाहरणातून समजून घेऊया. समजा, अमितचे वय ३० वर्षे आहे. तो आपल्या कुटुंबातील एकमेव कमावता सदस्य आहे. त्याने ३० वर्षांसाठी ₹१ कोटींचा टर्म इन्शुरन्स घेतला.
त्याची पॉलिसी अशी आहे:
| तपशील | माहिती |
|---|---|
| विमाधारक | अमित |
| वय | ३० वर्षे |
| विमा संरक्षण | ₹१ कोटी |
| पॉलिसी कालावधी | ३० वर्षे |
| वार्षिक हप्ता | ₹१५,००० |
| नामनिर्देशित व्यक्ती | पत्नी |
समजा, पॉलिसी घेतल्यानंतर पाच वर्षांनी एका अपघातात अमितचा दुर्दैवी मृत्यू झाला. पॉलिसी त्या वेळी लागू असेल आणि दावा पॉलिसीच्या अटींनुसार मंजूर झाला, तर विमा कंपनी त्याच्या पात्र नामनिर्देशित व्यक्तीला ₹१ कोटींची विमा रक्कम देऊ शकते.
अमितच्या पश्चात त्याच्या कुटुंबाला या रकमेतून:
- गृहकर्ज फेडण्यास
- मुलांच्या शिक्षणाचा खर्च करण्यास
- घरखर्च भागवण्यास
- भविष्यातील आर्थिक गरजा पूर्ण करण्यास
- इतर आर्थिक जबाबदाऱ्या सांभाळण्यास
मदत होऊ शकते. यातून टर्म इन्शुरन्सचा मुख्य उद्देश स्पष्ट होतो — कमावत्या व्यक्तीच्या अनुपस्थितीत कुटुंबाला आर्थिक आधार देणे.
टर्म इन्शुरन्स आणि लाइफ इन्शुरन्स यात काय फरक आहे?
सोप्या भाषेत सांगायचे झाले तर, टर्म इन्शुरन्स हा लाइफ इन्शुरन्सचाच एक प्रकार आहे. लाइफ इन्शुरन्समध्ये अनेक प्रकारच्या पॉलिसी असतात. काही पॉलिसींमध्ये विमा संरक्षणासोबत बचत केली जाते आणि पॉलिसीची मुदत पूर्ण झाल्यावर रक्कम मिळू शकते. पण शुद्ध टर्म इन्शुरन्समध्ये मुख्य उद्देश फक्त जीवन विमा संरक्षण देणे हा असतो. त्यामुळे पॉलिसीच्या कालावधीत विमाधारकाचा मृत्यू झाल्यास कुटुंबाला विम्याची रक्कम मिळते. म्हणून टर्म इन्शुरन्स हा प्रामुख्याने कुटुंबाच्या आर्थिक सुरक्षिततेसाठी घेतला जातो.
हेही वाचा | Life Insurance: लाईफ इन्शुरन्स म्हणजे काय? प्रकार, फायदे आणि संपूर्ण माहिती
टर्म इन्शुरन्स कोणासाठी आवश्यक आहे?
खालील व्यक्तींनी टर्म इन्शुरन्सची गरज गांभीर्याने विचारात घ्यावी:
- कुटुंबातील मुख्य कमावती व्यक्ती
- विवाहित व्यक्ती
- लहान मुलांचे पालक
- गृहकर्ज असलेले व्यक्ती
- ज्यांच्या उत्पन्नावर आई-वडील अवलंबून आहेत
- स्वतःच्या उत्पन्नावर कुटुंबाचा खर्च चालवणारे व्यक्ती
- स्वयंरोजगार करणारे किंवा व्यवसाय करणारे व्यक्ती
विशेषतः लहान मुलांचे पालक असतील तर हा मुद्दा अधिक महत्त्वाचा ठरतो. कारण पालकांच्या अनुपस्थितीत मुलांचे शिक्षण, संगोपन आणि भविष्यातील खर्च सुरूच राहतात.
टर्म इन्शुरन्स कोणी घ्यावा आणि कोणाला त्याची गरज कमी असू शकते?
| टर्म इन्शुरन्स घेण्याचा विचार कोणी करावा? | गरज तुलनेने कमी असू शकते कोणाला? |
|---|---|
| ज्यांच्या उत्पन्नावर कुटुंब अवलंबून आहे | ज्यांच्यावर कोणतीही आर्थिक जबाबदारी नाही |
| लहान मुले असलेले पालक | आर्थिकदृष्ट्या पूर्णपणे स्वतंत्र व्यक्ती |
| मोठे गृहकर्ज असलेले व्यक्ती | पुरेशी आर्थिक संपत्ती असलेली आणि कोणतेही आश्रित नसलेली व्यक्ती |
| कुटुंबातील मुख्य कमावता सदस्य | ज्यांच्या अनुपस्थितीमुळे कोणाचेही उत्पन्न बाधित होणार नाही |
| भविष्यातील आर्थिक जबाबदाऱ्या मोठ्या असलेले व्यक्ती | ज्यांच्याकडे कुटुंबाच्या गरजा भागवण्यासाठी पुरेशी आर्थिक साधने आहेत |
महत्त्वाचे: याचा अर्थ कोणाला टर्म इन्शुरन्स घ्यावा किंवा घेऊ नये असा निश्चित नियम नाही. प्रत्येक व्यक्तीची आर्थिक परिस्थिती वेगळी असते.
किती रुपयांचा टर्म इन्शुरन्स घ्यावा?
हा सर्वात महत्त्वाचा प्रश्न आहे. अनेकदा लोक म्हणतात, “₹१ कोटींचा टर्म प्लॅन घेतला म्हणजे पुरेसे आहे.” पण प्रत्येक कुटुंबासाठी ₹१ कोटी पुरेसे असतीलच असे नाही.
विमा संरक्षण ठरवताना खालील गोष्टींचा विचार करा:
- तुमचे वार्षिक उत्पन्न
- कुटुंबाचा मासिक खर्च
- गृहकर्जाची थकबाकी
- इतर कर्जे
- मुलांच्या शिक्षणाचा खर्च
- मुलांच्या भविष्यातील गरजा
- कुटुंबातील आर्थिक आश्रित व्यक्ती
- तुमची बचत
- म्युच्युअल फंड आणि इतर गुंतवणूक
- बँकेतील ठेवी आणि इतर आर्थिक मालमत्ता
एक साधा विचार असा करता येतो: भविष्यातील आर्थिक गरजा + कर्जे – उपलब्ध आर्थिक मालमत्ता = आवश्यक विमा
संरक्षणाचा अंदाज ही फक्त प्राथमिक गणना आहे. अंतिम विमा संरक्षण ठरवताना संपूर्ण आर्थिक परिस्थितीचा विचार करणे आवश्यक आहे.
टर्म इन्शुरन्सचा हप्ता कशावर ठरतो?
टर्म इन्शुरन्सचा हप्ता (Premium) खालील घटकांवर ठरवला जातो:
- वय: कमी वयात पॉलिसी घेतल्यास प्रीमियम तुलनेने खूप कमी असतो, तर वय वाढल्यावर हप्ता वाढतो.
- विमा संरक्षणाची रक्कम (Sum Assured): तुम्ही निवडलेल्या संरक्षणाच्या रकमेनुसार (उदा. ₹५० लाख की ₹२ कोटी) हप्त्याची रक्कम बदलते.
- पॉलिसीचा कालावधी: विमा संरक्षण जितक्या जास्त वर्षांसाठी घ्याल, त्यानुसार हप्त्याचे नियोजन केले जाते.
- आरोग्य आणि वैद्यकीय इतिहास: तुमचे आजचे आरोग्य, पूर्वीचे आजार आणि मेडिकल चाचण्यांचे अहवाल यावर हप्ता अवलंबून असतो.
- धूम्रपान आणि तंबाखूचे सेवन: तंबाखू किंवा धुम्रपान करणाऱ्या व्यक्तींसाठी आरोग्य धोके जास्त असल्याने प्रीमियम जास्त असतो.
- व्यवसाय (Profession): धोकादायक किंवा जास्त जोखीम असलेल्या क्षेत्रात काम करणाऱ्या व्यक्तींसाठी विमा कंपनी वेगळ्या दराने हप्ता आकारते.
टर्म इन्शुरन्स घेताना कोणत्या गोष्टी तपासाव्यात?
फक्त “हप्ता किती आहे?” हे पाहून पॉलिसी घेऊ नका.
खालील महत्त्वाचे मुद्दे तपासा:
- विमा संरक्षणाची रक्कम
- पॉलिसीचा कालावधी
- हप्ता आणि हप्ता भरण्याचा कालावधी
- मृत्यू लाभ
- अपवाद आणि वगळलेल्या परिस्थिती
- अतिरिक्त संरक्षण देणारे Riders
- नामनिर्देशित व्यक्तीची माहिती
- हप्ता भरण्यासाठी मिळणारा अतिरिक्त कालावधी
- पॉलिसी बंद पडल्यास पुनर्संचयित करण्याचे नियम
- दावा करण्याची प्रक्रिया
पॉलिसी घेण्यापूर्वी पॉलिसीच्या अटी व शर्ती आणि ग्राहक माहिती पत्रक काळजीपूर्वक वाचा.
IRDAI चे नियम का महत्त्वाचे आहेत?
IRDAI च्या ‘Protection of Policyholders’ Interests, 2024′ अंतर्गत पॉलिसीधारकांचे हक्क सुरक्षित राहतात आणि कंपन्यांना पारदर्शक व्यवहार करणे बंधनकारक असते. IRDAI च्या नियमांमुळे विमाधारकांना मिळणारे मुख्य फायदे आणि संरक्षण खालीलप्रमाणे आहे:
- ३० दिवसांचा विचार करण्याचा कालावधी (Free-Look Period): १ वर्ष किंवा त्यापेक्षा जास्त कालावधीच्या जीवन विमा पॉलिसीसाठी ३० दिवसांचा कालावधी मिळतो. या काळात पॉलिसीची कागदपत्रे वाचून अटी मान्य नसल्यास पॉलिसी रद्द करून पैसे परत मिळवता येतात.
- हप्ता भरण्यासाठी अतिरिक्त कालावधी (Grace Period): हप्त्याची मुदत संपल्यानंतरही पॉलिसी सुरू ठेवण्यासाठी अतिरिक्त वेळ मिळतो. मासिक हप्त्यासाठी १५ दिवस, तर त्रैमासिक, सहामाही किंवा वार्षिक हप्त्यासाठी ३० दिवसांचा अतिरिक्त कालावधी लागू होतो.
- पारदर्शक आणि स्पष्ट नियम: ‘Life Insurance Products Master Circular, 2024’ मुळे सर्व विमा उत्पादनांचे नियम, अटी व तरतुदी स्पष्ट असतात, ज्यामुळे ग्राहकांची फसवणूक होत नाही.
पॉलिसीचा कालावधी पूर्ण झाल्यावर पैसे मिळतात का?
शुद्ध टर्म इन्शुरन्समध्ये सामान्यतः मुदतपूर्तीची रक्कम मिळत नाही. उदाहरणार्थ, तुम्ही ३० वर्षांसाठी टर्म इन्शुरन्स घेतला आणि संपूर्ण ३० वर्षे पॉलिसी लागू राहिली, तर शुद्ध टर्म प्लॅनमध्ये मुदतपूर्तीची रक्कम मिळेलच असे नाही. मात्र काही योजनांमध्ये भरलेला हप्ता परत करण्याची सुविधा (Return of Premium) असू शकते. म्हणून पॉलिसी घेताना तुम्ही नेमकी कोणती योजना घेत आहात आणि तिच्या अटी काय आहेत हे समजून घेणे आवश्यक आहे.
टर्म इन्शुरन्स हा गुंतवणुकीचा पर्याय आहे का?
टर्म इन्शुरन्सचा मुख्य उद्देश संपत्ती निर्माण करणे नसून कुटुंबाला आर्थिक सुरक्षा देणे हा आहे. गुंतवणुकीतून परतावा आणि आर्थिक ध्येये साध्य करण्यासाठी म्युच्युअल फंड हे उत्तम माध्यम आहे. त्यामुळे विम्यातून ‘परतावा किती मिळेल?’ यापेक्षा ‘कुटुंबाला संरक्षण किती मिळेल?’ हा विचार करणे अधिक महत्त्वाचे ठरते.
टर्म इन्शुरन्स घेताना कोणत्या चुका टाळाव्यात?
- केवळ कमी हप्ता (Premium) पाहणे: सर्वात स्वस्त पॉलिसी नेहमीच सर्वोत्तम असते असे नाही; हप्त्यासोबत कंपनीचा क्लेम सेटलमेंट दर आणि सेवाही तपासा.
- अपुरे विमा संरक्षण (Sum Assured) निवडणे: कुटुंबाचे आजचे राहणीमान, भविष्यातील खर्च आणि कर्जे यांचा विचार न करता अंदाजे विमा रक्कम निवडू नका.
- आरोग्याची माहिती लपवणे: अर्ज भरताना आजार किंवा धुम्रपानासारख्या सवयींची माहिती लपवल्यास भविष्यात क्लेम नाकारला जाऊ शकतो.
- नामनिर्देशित व्यक्तीची (Nominee) अपूर्ण माहिती: नॉमिनीचे नाव, वय आणि नाते अचूक नोंदवले आहे की नाही याची खात्री करा.
- अटी न वाचता स्वाक्षरी करणे: फक्त प्रतिनिधीच्या सांगण्यावर न राहता पॉलिसीचे अधिकृत कागदपत्र आणि त्यातील अटी स्वतः काळजीपूर्वक वाचा.
वारंवार विचारले जाणारे प्रश्न (FAQ)
१. टर्म इन्शुरन्स म्हणजे गुंतवणूक आहे का?
नाही. शुद्ध टर्म इन्शुरन्सचा मुख्य उद्देश कुटुंबाला आर्थिक संरक्षण देणे हा आहे. पॉलिसीच्या कालावधीत विमाधारकाचा मृत्यू झाल्यास, पॉलिसीच्या अटींनुसार नामनिर्देशित व्यक्तीला विमा रक्कम मिळते. संपत्ती निर्माण करण्यासाठी स्वतंत्र गुंतवणूक नियोजन आवश्यक असते.
२. तरुण वयात टर्म इन्शुरन्स घ्यावा का?
जर तुमच्या उत्पन्नावर पत्नी, मुले, आई-वडील किंवा इतर व्यक्ती आर्थिकदृष्ट्या अवलंबून असतील, तर तरुण वयात जीवन विम्याची गरज तपासणे योग्य आहे. वय, आरोग्य आणि इतर घटक हप्त्यावर परिणाम करतात. त्यामुळे आर्थिक जबाबदाऱ्या वाढण्यापूर्वी विमा संरक्षणाचा विचार करणे महत्त्वाचे ठरू शकते.
३. ₹१ कोटींचा टर्म इन्शुरन्स पुरेसा आहे का?
प्रत्येक व्यक्तीसाठी ₹१ कोटी पुरेसे असतीलच असे नाही. योग्य विमा संरक्षण ठरवताना उत्पन्न, कर्जे, मुलांचे शिक्षण, घरखर्च, आर्थिक आश्रित व्यक्ती आणि उपलब्ध बचत व गुंतवणूक यांचा विचार करावा. त्यामुळे केवळ ठरावीक रक्कम निवडण्याऐवजी कुटुंबाच्या भविष्यातील आर्थिक गरजांनुसार संरक्षण ठरवणे अधिक योग्य आहे.