
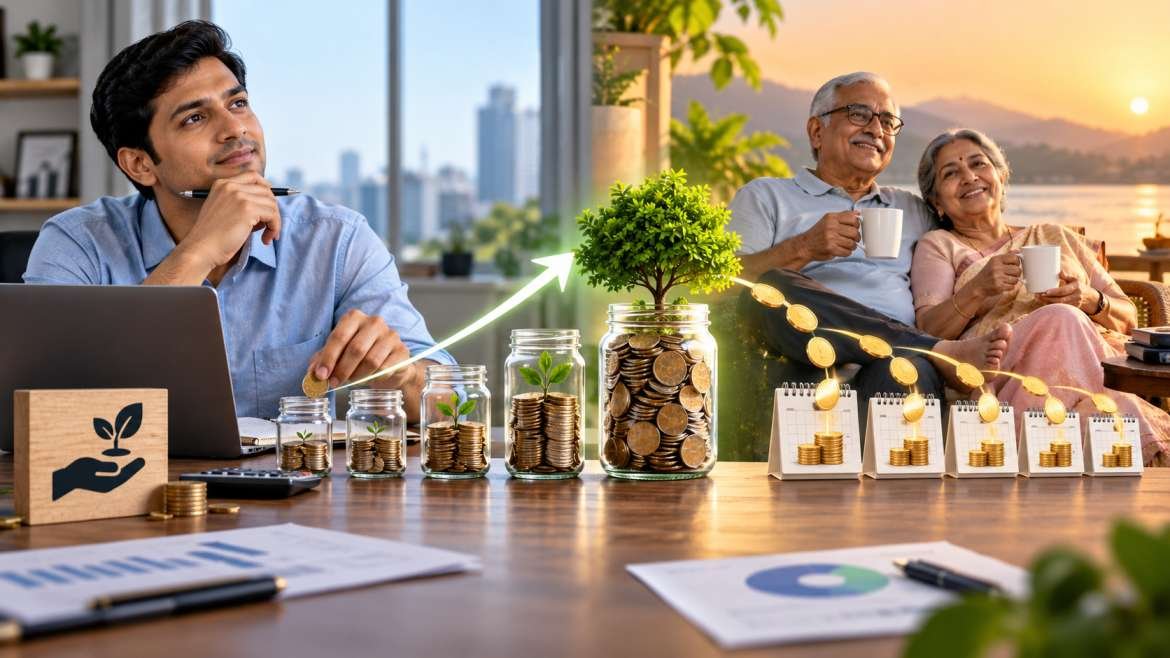
Mutual Fund: रिटायरमेंटनंतर दर महिन्याला पैसे कुठून आणणार? SIP आणि SWP चं हे गणित समजून घ्या!
नोकरी किंवा व्यवसायातून नियमित उत्पन्न मिळत असते, पण निवृत्तीनंतर हे उत्पन्न बंद होते. अशावेळी दर महिन्याच्या खर्चासाठी नियमित पैसे मिळण्याची व्यवस्था आधीपासून करणे गरजेचे असते. Mutual Fund मध्ये गुंतवणूक करून त्यातून नियमित उत्पन्न मिळवण्याचा एक पर्याय म्हणजे SWP (Systematic Withdrawal Plan). पण SWP नेमके कसे काम करते आणि त्यासाठी किती पैसे तयार करावे लागतात, हे समजून घेणे महत्त्वाचे आहे.
SWP म्हणजे काय?
SWP म्हणजे तुम्ही Mutual Fund मध्ये जमा केलेल्या पैशांमधून ठराविक रक्कम ठराविक अंतराने काढण्याची सुविधा. उदाहरणार्थ, तुमच्या Mutual Fund मध्ये मोठी रक्कम जमा असेल आणि तुम्हाला दर महिन्याला ₹30,000 हवे असतील, तर तुम्ही SWP च्या माध्यमातून दर महिन्याला ठराविक रक्कम काढू शकता. त्यामुळे तुमच्या गुंतवणुकीतून नियमित उत्पन्न घेण्याची व्यवस्था करता येते.
SWP कसे काम करते?
समजा तुमच्याकडे Mutual Fund मध्ये ₹50 लाखांची गुंतवणूक आहे आणि तुम्हाला दर महिन्याला ₹25,000 काढायचे आहेत. तुम्ही SWP सुरू करून दर महिन्याला ठरलेली रक्कम काढू शकता. प्रत्येक वेळी पैसे काढताना तुमच्या Mutual Fund मधील काही युनिट्स विकले जातात आणि त्यातून तुम्हाला रक्कम मिळते. त्यामुळे ही रक्कम बँकेतील व्याजाप्रमाणे थेट येत नाही, तर तुमच्या गुंतवणुकीतील काही भाग विकून मिळते.
SWP सुरू करण्यासाठी मोठी रक्कम असणे गरजेचे आहे का?
हो, नियमित उत्पन्नासाठी SWP सुरू करताना सुरुवातीला पुरेशी गुंतवणूक असणे महत्त्वाचे आहे. तुमच्याकडे मोठी एकरकमी रक्कम असेल, तर ती तुमच्या जोखीम घेण्याच्या क्षमतेनुसार आणि गुंतवणुकीच्या कालावधीनुसार योग्य Mutual Fund मध्ये गुंतवून नंतर SWP सुरू करता येते. मात्र प्रत्येक व्यक्तीकडे सुरुवातीला एवढी मोठी रक्कम असेलच असे नाही.
मोठी एकरकमी रक्कम नसेल तर काय करायचे?
जर आज तुमच्याकडे मोठी रक्कम नसेल, तर त्यासाठी SIP हा मार्ग उपयोगी ठरू शकतो. नोकरी किंवा व्यवसायातून उत्पन्न मिळत असताना दर महिन्याला ठराविक रक्कम Mutual Fund मध्ये SIP च्या माध्यमातून गुंतवता येते. दीर्घकाळ, म्हणजे 15, 20 किंवा 25 वर्षे सातत्याने गुंतवणूक केल्यास मोठी रक्कम तयार होण्याची शक्यता असते.
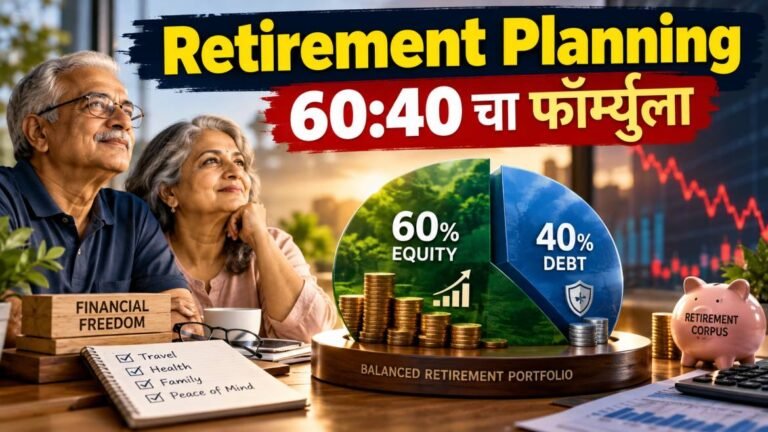
SIP आणि SWP हे Retirement Planning साठी चांगले संयोजन का आहे?
तुमच्या कमाईच्या काळात SIP च्या माध्यमातून हळूहळू संपत्ती तयार करता येते आणि निवृत्तीनंतर त्याच गुंतवणुकीतून SWP च्या माध्यमातून नियमित रक्कम काढता येते. म्हणजे कमाईच्या काळात पैसे जमा करणे आणि निवृत्तीनंतर त्या पैशांचा वापर करणे, अशी संपूर्ण व्यवस्था तयार होते. त्यामुळे SIP आणि SWP हे Retirement Planning मध्ये एकमेकांना पूरक ठरू शकतात.
SWP मध्ये गुंतवणूक संपत जाते का?
SWP मध्ये दर महिन्याला पैसे काढले जात असल्यामुळे तुमच्या Mutual Fund मधील युनिट्स कमी होत जातात. मात्र त्याच वेळी उरलेल्या गुंतवणुकीवर बाजारातील रिटर्न मिळत राहतो. त्यामुळे तुम्ही किती रक्कम काढता, गुंतवणुकीवर किती रिटर्न मिळतो आणि बाजाराची परिस्थिती कशी आहे, यावर तुमची गुंतवणूक किती काळ टिकेल हे अवलंबून असते.
दर महिन्याला किती रक्कम काढावी?
SWP सुरू करताना सर्वात महत्त्वाचा प्रश्न म्हणजे दर महिन्याला किती पैसे काढायचे. फक्त जास्तीत जास्त रक्कम काढण्यापेक्षा तुमच्या एकूण गुंतवणुकीच्या तुलनेत किती रक्कम काढली जात आहे, हे पाहणे महत्त्वाचे आहे. खूप मोठी रक्कम नियमितपणे काढल्यास बाजार घसरलेल्या काळात तुमच्या गुंतवणुकीवर अधिक परिणाम होऊ शकतो.
Inflation चा विचार करणे का गरजेचे आहे?
आज तुमचा महिन्याचा खर्च ₹30,000 असेल, तर 10 किंवा 20 वर्षांनंतर तोच खर्च राहणार नाही. Inflation मुळे वस्तू आणि सेवांच्या किमती वाढत जातात. त्यामुळे Retirement Planning करताना आजच्या खर्चावरच गणित न करता भविष्यातील खर्च किती वाढू शकतो, याचा विचार करणे आवश्यक आहे.
FD, PPF आणि EPF पेक्षा Mutual Fund का विचारात घ्यावा?
FD, PPF आणि EPF यांसारखी साधने सुरक्षिततेच्या दृष्टीने महत्त्वाची आहेत आणि अनेक गुंतवणूकदारांच्या पोर्टफोलिओमध्ये त्यांची भूमिका असू शकते. मात्र दीर्घकाळासाठी संपत्ती निर्माण करताना Inflation पेक्षा जास्त रिटर्न मिळवण्याची शक्यता देखील पाहावी लागते. Mutual Fund मध्ये बाजाराशी संबंधित जोखीम असते, पण दीर्घकालीन गुंतवणुकीत वाढीची शक्यता असल्यामुळे Retirement Planning मध्ये त्याचा विचार केला जाऊ शकतो.
12% परतावा मिळेलच असे समजू नका
Mutual Fund मधून दरवर्षी 12% किंवा त्यापेक्षा जास्त परतावा मिळेल, अशी हमी नसते. Mutual Fund हा बाजाराशी संबंधित गुंतवणुकीचा प्रकार असल्यामुळे परतावा कमी-जास्त होऊ शकतो आणि काही काळ नुकसानही होऊ शकते. त्यामुळे 12% हा फक्त आर्थिक नियोजनासाठी वापरला जाणारा अंदाज असू शकतो; तो निश्चित किंवा हमीचा परतावा समजू नये.
योग्य Mutual Fund निवडणे महत्त्वाचे आहे
SIP किंवा SWP करताना कोणताही Mutual Fund फक्त मागील परतावा पाहून निवडू नये. तुमचे वय, आर्थिक उद्दिष्ट, जोखीम घेण्याची क्षमता, गुंतवणुकीचा कालावधी आणि एकूण आर्थिक परिस्थिती यांचा विचार करणे आवश्यक आहे. गरज असल्यास योग्य आर्थिक सल्लागाराची मदत घेऊन तुमच्यासाठी योग्य गुंतवणूक रचना ठरवता येते.
शेवटी काय लक्षात ठेवायचे?
SIP आणि SWP ही दोन वेगवेगळ्या गरजांसाठी उपयोगी साधने आहेत. कमाईच्या काळात SIP च्या माध्यमातून दीर्घकाळ संपत्ती तयार करता येते आणि नंतर त्याच गुंतवणुकीतून SWP च्या माध्यमातून नियमित उत्पन्न घेता येते. मात्र SWP ही निश्चित उत्पन्नाची हमी देत नाही. योग्य रक्कम जमा करणे, योग्य गुंतवणूक निवडणे आणि किती पैसे नियमितपणे काढायचे याचे योग्य नियोजन करणे, हे तितकेच महत्त्वाचे आहे.
Disclaimer: ही माहिती केवळ शैक्षणिक उद्देशाने आहे. Mutual Fund गुंतवणूक बाजारातील जोखमीच्या अधीन असून परताव्याची हमी नसते. गुंतवणुकीपूर्वी योग्य सल्ला घ्या.
2 Comments