
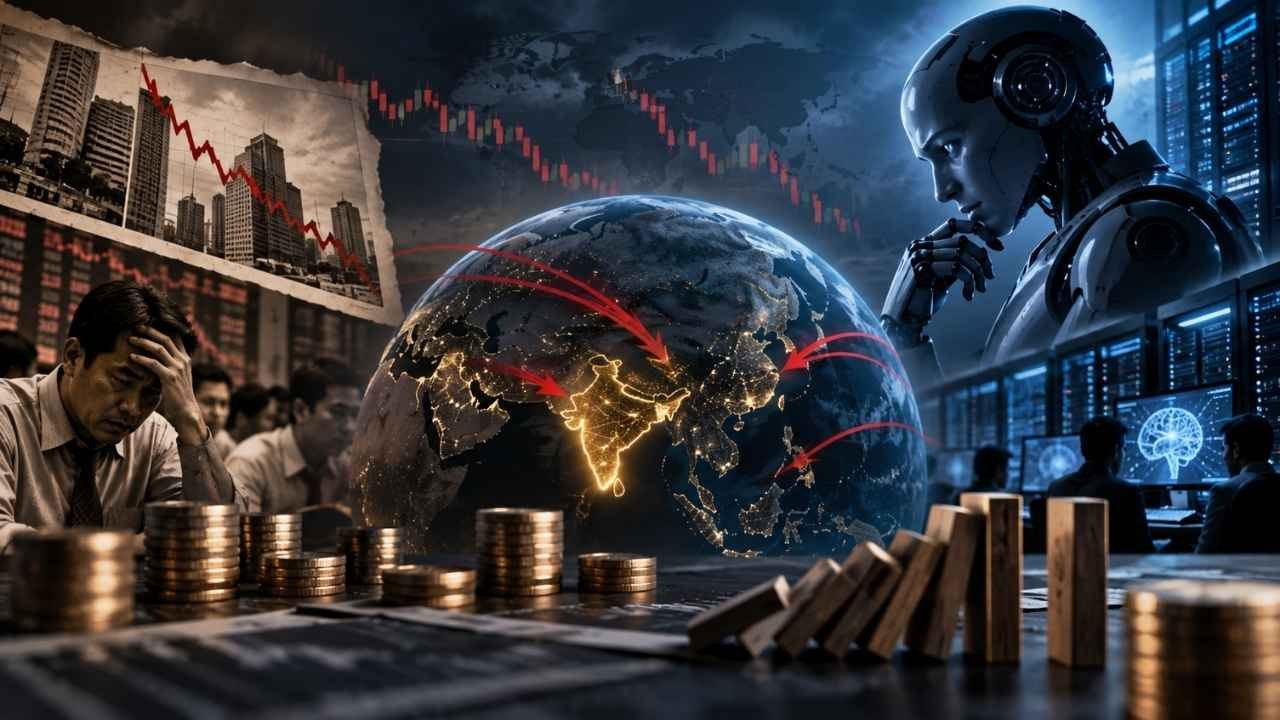
Economic Crisis: 1997 सारखं आर्थिक संकट पुन्हा येणार? यावेळी बँक नव्हे तर AI ठरू शकते कारण; भारतावरही परिणामाची शक्यता
Economic Crisis in Asia: आशियाच्या अर्थव्यवस्थेबाबत पुन्हा एकदा चिंता व्यक्त केली जात आहे. अमेरिकेतील Treasury Yield वाढणे, जपानी येनची घसरण आणि AI क्षेत्रातील वाढता उत्साह यामुळे 1997 च्या Asian Financial Crisis ची आठवण होत आहे.
मात्र यावेळी परिस्थिती थोडी वेगळी आहे. 1997 मध्ये बँकिंग आणि परदेशी पैशांशी संबंधित अडचणींमुळे संकट आले होते. यावेळी मात्र अमेरिकेतील AI Investment आणि त्यावर होणारा मोठा खर्च कमी झाला, तर त्याचा परिणाम आशियाच्या अर्थव्यवस्थेवर होऊ शकतो. HSBC चे Chief Economist फ्रेडरिक न्यूमन यांनी याबाबत इशारा दिला आहे. त्यांच्या मते, सध्याच्या परिस्थितीत 1997 सारखी काही साम्य दिसत असली तरी आज आशियासमोरचा धोका वेगळ्या प्रकारचा आहे.
अमेरिकेतील Treasury Yield वाढल्याने चिंता
31 ऑगस्टच्या एका नोटमध्ये फ्रेडरिक न्यूमन यांनी सध्याच्या परिस्थितीची तुलना 1997 पूर्वीच्या काळाशी केली आहे. 1990 च्या दशकात अमेरिकेची 10 वर्षांची Treasury Yield ऑक्टोबर 1993 मध्ये जवळपास 5% होती. त्यानंतर ती नोव्हेंबर 1994 मध्ये जवळपास 8% पर्यंत पोहोचली होती. एप्रिल 1997 पर्यंत ती सुमारे 7% च्या आसपास होती.
आताच्या काळातही अमेरिकेच्या Treasury Yield मध्ये वाढ झाली आहे. फेब्रुवारीपासून ती जवळपास 80 बेसिस पॉइंट्सने वाढून सुमारे 4.79% झाली आहे. याआधी ऑगस्ट 2020 मध्ये ही Yield जवळपास 0.5% या विक्रमी कमी पातळीवर होती. Treasury Yield वाढल्यामुळे कर्ज घेण्याचा खर्च वाढू शकतो. त्याचा परिणाम कंपन्यांच्या गुंतवणुकीवर आणि आर्थिक वाढीवर होण्याची शक्यता असते.
जपानी येनची घसरणही चिंतेची बाब
सध्याच्या परिस्थितीत Japanese Yen ची झालेली घसरणही लक्ष वेधून घेत आहे. एप्रिल 1995 ते एप्रिल 1997 या काळात डॉलरच्या तुलनेत येन जवळपास 55% कमजोर झाला होता. त्या काळात तो 80 येन प्रति डॉलरवरून जवळपास 130 येनपर्यंत घसरला होता. आताही येनमध्ये मोठी घसरण झाली आहे. जानेवारी 2021 मध्ये एका डॉलरच्या तुलनेत येन जवळपास 103 होता. त्यानंतर जुलैमध्ये तो जवळपास 163 येन प्रति डॉलर या पातळीवर पोहोचला. येनमध्ये झालेल्या या मोठ्या घसरणीनंतर अमेरिका आणि जपानला चलन बाजारात हस्तक्षेप करून येन स्थिर करण्याचा प्रयत्न करावा लागला.
1990 मध्ये Internet, आता AI
1997 च्या संकटाआधीच्या काळात Internet आणि Technology कंपन्यांबाबत गुंतवणूकदारांमध्ये मोठा उत्साह होता. आज त्याच प्रकारचा उत्साह Artificial Intelligence म्हणजेच AI बाबत दिसत आहे. अमेरिकेतील मोठ्या Technology कंपन्या AI साठी मोठ्या प्रमाणावर पैसा खर्च करत आहेत. Data Centres, AI Chips आणि इतर पायाभूत सुविधांवर मोठी गुंतवणूक केली जात आहे. पण जर अमेरिकेतील Treasury Yield आणि कर्जाचा खर्च आणखी वाढला, तर या कंपन्यांच्या AI Investment वर परिणाम होऊ शकतो. यामुळेच सध्याची परिस्थिती आशियासाठी महत्त्वाची ठरत आहे.
AI ची गुंतवणूक कमी झाली तर आशियाला धोका का?
दक्षिण कोरिया, जपान, तैवान आणि सिंगापूरसारख्या आशियाई अर्थव्यवस्थांचा मोठा भाग Electronics आणि Semiconductor Exports वर अवलंबून आहे. या देशांतील कंपन्या अमेरिकेतील मोठ्या Technology कंपन्यांना Chips आणि Electronic Components पुरवतात. सध्या अमेरिकेतील मोठ्या कंपन्या AI Data Centres आणि AI Infrastructure वर मोठा खर्च करत आहेत.
पण जर हा खर्च कमी झाला तर त्याचा परिणाम आशियातील कंपन्यांच्या ऑर्डरवर होऊ शकतो. उदाहरणार्थ, अमेरिकेतील मोठ्या Technology कंपन्यांनी AI साठी Data Centres उभारण्याचा वेग कमी केला, तर त्यांना लागणाऱ्या Chips आणि Electronic Components ची मागणीही कमी होऊ शकते. त्यामुळे आशियातील Export आणि Economic Growth वर दबाव येऊ शकतो.
यावेळी संकट बँकांमधून नव्हे तर ऑर्डरमधून येऊ शकते
1997 च्या Asian Financial Crisis मध्ये अनेक आशियाई देश परदेशी पैशांवर मोठ्या प्रमाणावर अवलंबून होते. या देशांमध्ये चालू खात्यात मोठी तूट होती. त्याचबरोबर काही देशांची Banking System देखील कमजोर होती. व्याजदर वाढल्यानंतर परदेशी गुंतवणूकदारांनी पैसा काढून घेण्यास सुरुवात केली. त्यामुळे स्थानिक चलनांवर दबाव आला आणि त्यानंतर बँकिंग संकट अधिक वाढले.
आजची परिस्थिती मात्र वेगळी आहे. यावेळी संकटाची सुरुवात बँकिंग क्षेत्रातून होण्याऐवजी AI आणि Technology कंपन्यांच्या मागणीत घट झाल्यामुळे होऊ शकते. जर अमेरिकेतील AI Investment चा वेग कमी झाला, तर Semiconductor आणि Electronics कंपन्यांना कमी ऑर्डर मिळू शकतात. याचा परिणाम आशियातील Export आधारित अर्थव्यवस्थांच्या Growth वर होऊ शकतो.
भारतावरही याचा परिणाम होऊ शकतो का?
भारतही Semiconductor आणि Technology क्षेत्रात वेगाने पुढे जात आहे. त्यामुळे AI क्षेत्रातील मोठ्या बदलांचा परिणाम भारतावरही होऊ शकतो. मात्र याचा अर्थ असा नाही की भारतात 1997 सारखे आर्थिक संकट येणारच आहे. भारताची आजची आर्थिक परिस्थिती 1997 पेक्षा खूप वेगळी आहे. देशाकडे मोठा Foreign Exchange Reserve आहे आणि अर्थव्यवस्था पूर्वीपेक्षा अधिक मजबूत आहे. त्यामुळे परदेशी पैसा अचानक बाहेर गेल्यामुळे निर्माण होणाऱ्या संकटाचा सामना करण्याची क्षमता भारतासह अनेक आशियाई देशांकडे पूर्वीपेक्षा जास्त आहे.
1997 पेक्षा आज आशिया मजबूत
आज आशियातील अनेक मोठ्या अर्थव्यवस्था Net Capital Exporter आहेत. त्यांच्याकडे मोठ्या प्रमाणावर Foreign Exchange Reserves आहेत. त्यामुळे अचानक डॉलरची कमतरता निर्माण झाली किंवा परदेशी गुंतवणूक बाहेर गेली, तरी 1997 च्या तुलनेत या देशांकडे परिस्थिती हाताळण्याची क्षमता जास्त आहे. म्हणून सध्याची परिस्थिती पाहता 1997 सारखे आर्थिक संकट येईलच असे म्हणता येणार नाही.
पण त्याचवेळी एक नवीन धोका निर्माण झाला आहे. हा धोका बँकिंग किंवा चलन बाजारापेक्षा AI Investment आणि Technology Sector मधील मागणीशी संबंधित आहे.
जर अमेरिकेतील AI Investment चा वेग कायम राहिला तर आशियातील Semiconductor आणि Electronics कंपन्यांना त्याचा फायदा मिळू शकतो. मात्र AI वरचा खर्च मोठ्या प्रमाणात कमी झाला, तर त्याचा परिणाम आशियातील Export आणि Economic Growth वर होऊ शकतो.
त्यामुळे पुढील काळात US Treasury Yield, AI Investment, Semiconductor Demand आणि Asian Exports याकडे जगभरातील गुंतवणूकदारांचे लक्ष राहणार आहे.

One Comment